Der Goldpreis fiel in dieser Woche auf 4.260 US-Dollar je Feinunze zurück, während Silber auf 63,65 US-Dollar und Platin auf rund 1.750 US-Dollar nachgaben. Gleichzeitig konnte der US-Dollar-Index bis Donnerstagmittag wieder auf 101,2 Punkte ansteigen, während die Renditen am US-Anleihemarkt weiter durch die Decke gehen.
Die Mitglieder des Offenmarktausschusses der US-Notenbank zeigten sich bei der jüngsten Zinsanhebung hawkish und warnten vor weiteren Inflationsrisiken. Die Rendite zehnjähriger US-Staatsanleihen stieg mittlerweile mit 5,14 % auf ein 19-Jahreshoch, während 30-jährige US-Staatsanleihen mit 5,44 % den höchsten Stand seit 22 Jahren erreichten. Die Rendite zweijähriger US-Staatsanleihen kletterte unterdessen mit 4,94 % auf den höchsten Stand seit 2024.
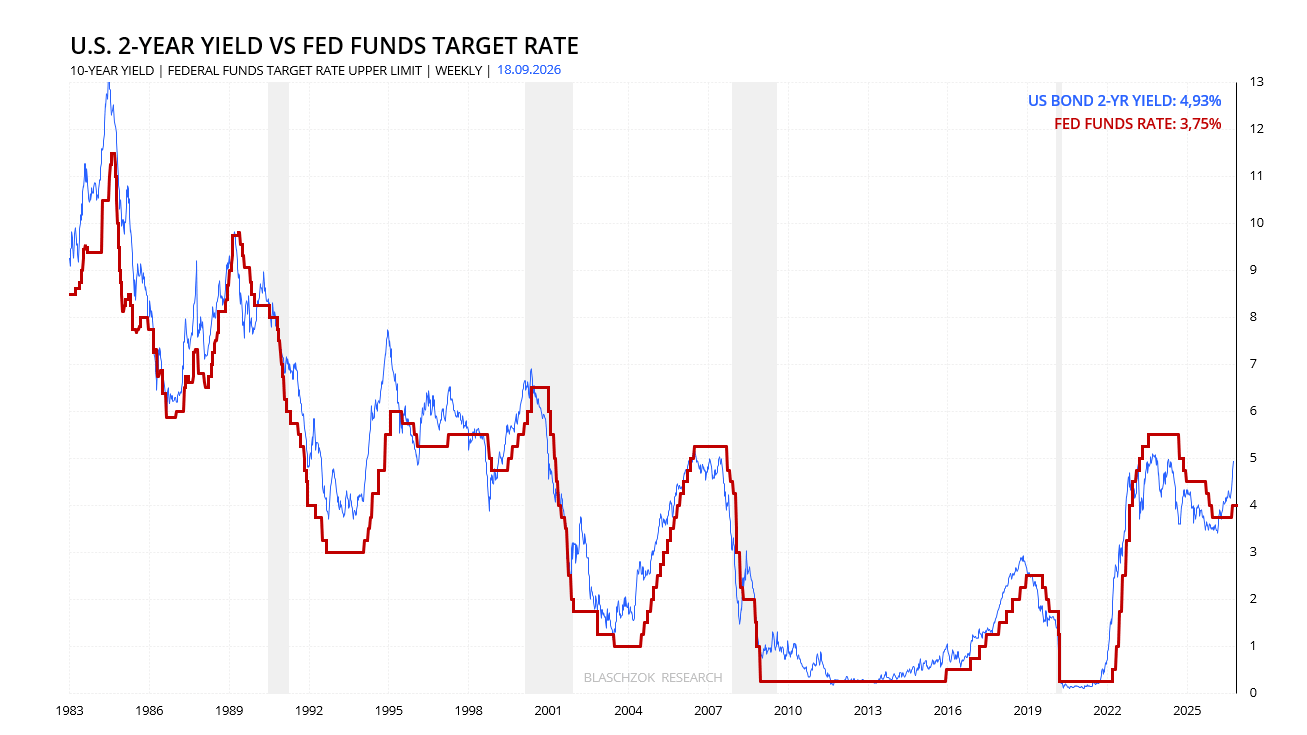
In diesem Umfeld haben es die Goldbullen zunehmend schwer. Eine hawkishe Fed, steigende Renditen, ein stärkerer US-Dollar und eine abnehmende Liquidität sind keine guten Voraussetzungen für weiter steigende Goldpreise. Hinzu kommt der hohe Rohölpreis, der die Weltwirtschaft zusätzlich belastet. Der Präsident der St. Louis Fed, Alberto Musalem, und der Präsident der Chicago Fed, Austan Goolsbee, signalisierten die Notwendigkeit weiterer Zinserhöhungen, um die aus der starken Nachfrage und steigenden Energiepreisen resultierende Inflation zu senken.
Die Fed Funds Futures preisen mittlerweile eine Wahrscheinlichkeit von rund 75 % für eine weitere Zinserhöhung im Oktober und von etwa 95 % bis zum Jahresende ein. Der Markt stellt sich damit zunehmend auf eine weitere Straffung der Geldpolitik ein, was den Goldpreis sukzessive belastet.
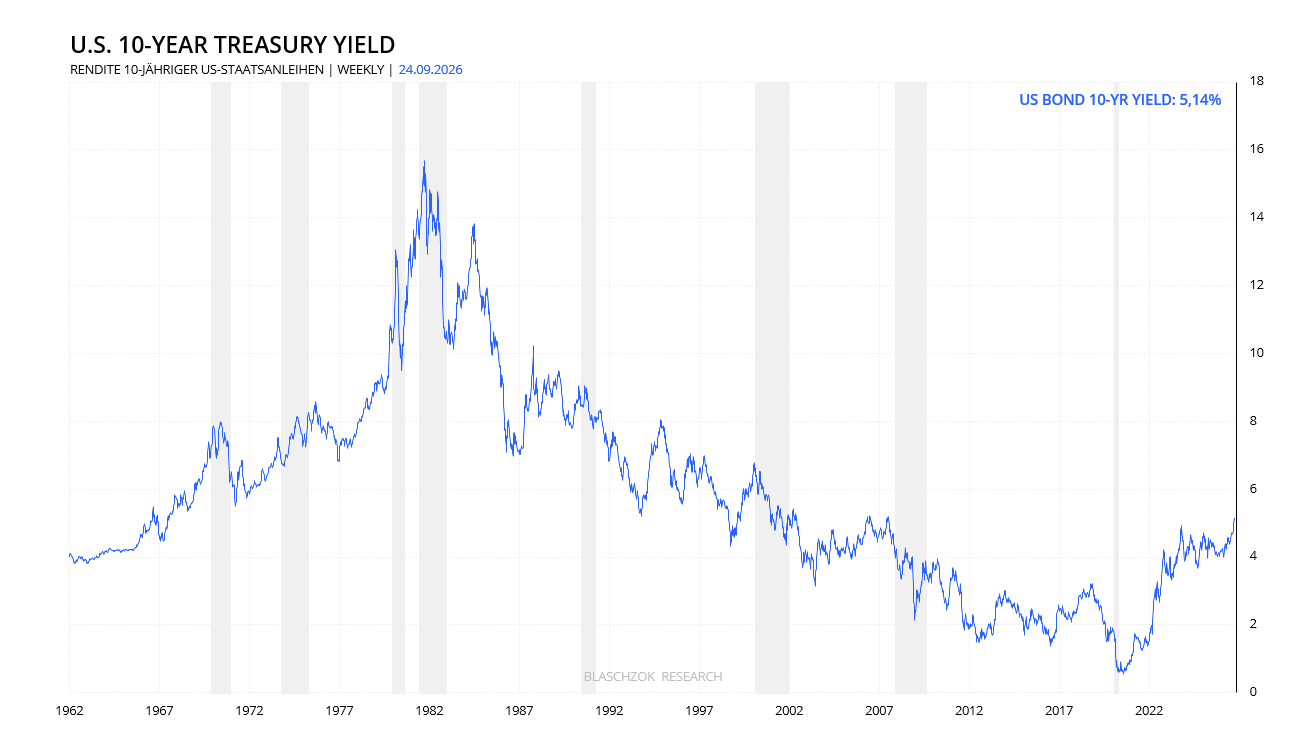
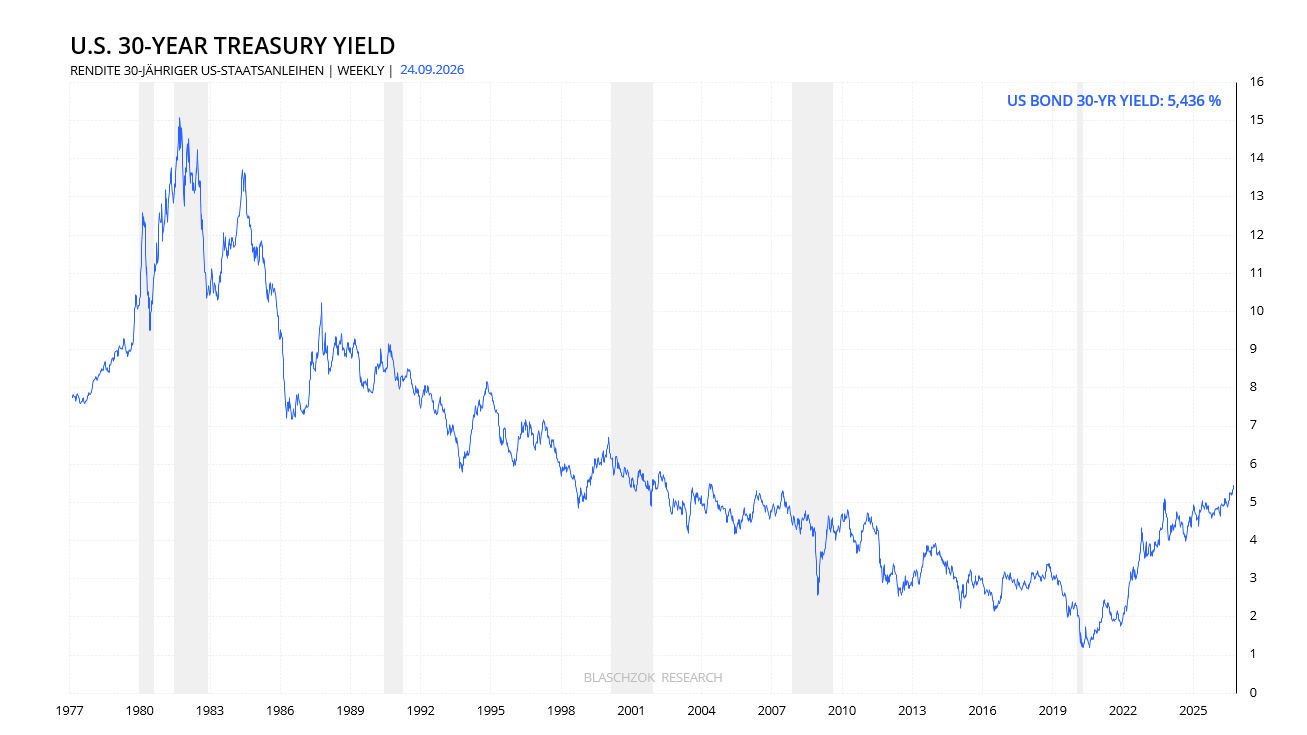
Es ist erstaunlich, wie robust sich die US-Wirtschaft angesichts dieses starken Zinsanstiegs bislang hält. Gleichzeitig haben sich die Verbalinterventionen von US-Finanzminister Scott Bessent, die im August noch einen wichtigen Beitrag zur Goldrallye leisteten, weitgehend in Luft aufgelöst. Die langfristigen Renditen steigen weiter und auch der US-Dollar, der durch die Interventionen von Bessent und Trump kurzzeitig deutlich unter Druck geraten war, hat sich wieder zurückgekämpft. Ein technischer Ausbruch nach oben könnte hier sogar einen Short-Squeeze auslösen und die Edelmetalle weiter belasten.
Nach den Verbalinterventionen von Bessent hatten die Goldbullen im August massiv gekauft und waren innerhalb kürzester Zeit wieder sehr bullish geworden, in der Erwartung, die Goldrallye würde sich nun fortsetzen. Viel spekulatives Kapital floss daraufhin in den Goldmarkt. Genau diese Bullen geraten jetzt unter Druck. Im Bereich zwischen 4.300 US-Dollar und 4.400 US-Dollar hätte sich die Rallye aus bullischer Sicht fortsetzen müssen, doch bislang gelingt dies nicht.
Ich hatte im vergangenen Monat mehrfach davor gewarnt, dass das makroökonomische Umfeld eine nachhaltige Goldrallye aktuell nicht unterstützt und die Augustrallye auf tönernen Füßen stehen würde. Stattdessen müsste man mit einem weiteren Anstieg des US-Dollars, steigenden Renditen, einer hawkishen Fed und bei einer Fortsetzung des Krieges auch mit einem wieder steigenden Rohölpreis rechnen. Genau dieses Szenario ist nun eingetreten. Für die Kunden von Blaschzok Research hatten wir deshalb bereits bei 4.630 US-Dollar ein Verkaufssignal für Gold gegeben und eine Short-Position eröffnet, die sich nun zunehmend auszahlt.
Sollte der Goldpreis weiter fallen, dürfte erneut die wichtige Unterstützung bei 4.000 US-Dollar in den Fokus rücken. Ein Test dieser Marke wäre besonders kritisch, da sich die spekulative Positionierung in den vergangenen zwei Monaten deutlich aufgebaut hat. Werden die Bullen zum Ausstieg gezwungen, könnte dies einen stärkeren Long-Drop auslösen. Auch Silber und Platin dürften in diesem Szenario deutlich unter Druck geraten, da beide Edelmetalle zusätzlich unter dem stärkeren US-Dollar und den hohen Zinsen leiden würden.
Überraschend bleibt, dass sich die US- und Weltwirtschaft trotz des starken Zinsanstiegs bislang relativ robust zeigen und auch die Aktienmärkte weiter haussieren. Dies kann sich jedoch schnell ändern. Angesichts der inzwischen sehr hohen Finanzierungskosten zeichnet sich das Ende des aktuellen Konjunkturzyklus zunehmend ab. Am Aktienmarkt sollte man deshalb nicht mehr zu bullish agieren, bestehende Positionen mit Stop-Loss absichern und bei Trendbrüchen beziehungsweise klaren Verkaufssignalen Gewinne mitnehmen. Bei einer Korrektur der Aktienmärkte könnte es dann nicht nur zu einer Flucht in den US-Dollar, sondern auch in Gold kommen, was dessen Preis dann mittelfristig stützen und befeuern könnte.
Chinas Goldnachfrage erreicht Rekordniveau
Chinas Goldimporte erreichten in diesem Jahr neue Rekordhöhen. In den ersten acht Monaten importierte das Land 1.141,2 Tonnen Gold und damit bereits mehr als im gesamten Jahr 2025. Allein im August stiegen die Importe im Jahresvergleich um 39,3 % auf 141,7 Tonnen. Insgesamt gab China in diesem Zeitraum rund 158,8 Mrd. US-Dollar für Goldimporte aus.
Begünstigt wurden die hohen Importe durch niedrigere internationale Goldpreise und einen stärkeren Yuan. Gleichzeitig sorgten anhaltende Preisaufschläge am chinesischen Markt dafür, dass sich Goldimporte für Banken und Händler weiterhin lohnten. Gleichzeitig nutzten die Banken ihre verfügbaren Importquoten im Rahmen des von der People’s Bank of China eingeführten Lizenzsystems stärker aus. Die hohe Investmentnachfrage zeigt sich auch bei den chinesischen Gold-ETFs, deren Bestände bis August um rund 44 Tonnen beziehungsweise 18 % seit Jahresbeginn zunahmen, während die globalen ETF-Bestände im gleichen Zeitraum weitgehend stagnierten.
Auch beim SPDR Gold Shares ETF (GLD) zeigte sich zuletzt wieder Nachfrage. In der vergangenen Woche flossen insgesamt 1,35 Mrd. US-Dollar in den Fonds, während der Kurs um 2,12 % zulegte.
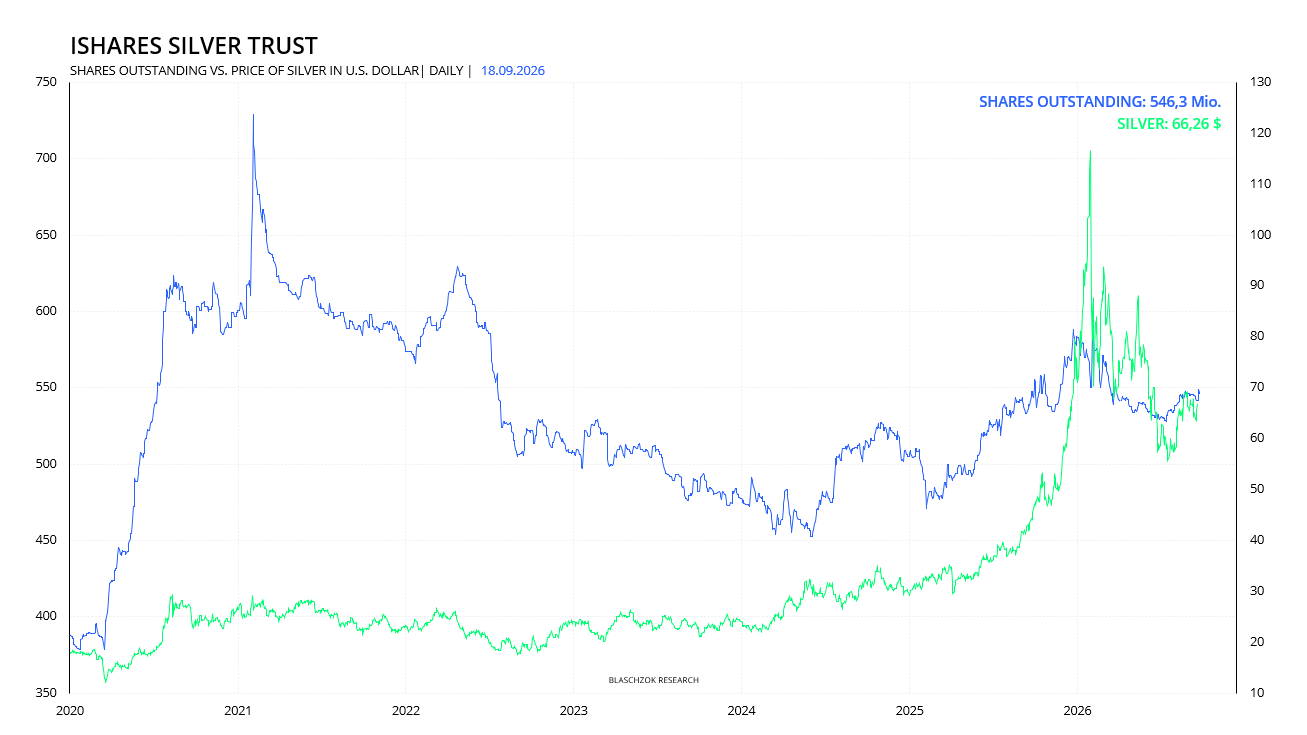
Beim iShares Silver Trust (SLV) zeigt sich dagegen ein anderes Bild. Seit Monatsbeginn blieb der Bestand mit einem Rückgang von lediglich 90 Tsd. Unzen nahezu unverändert. Seit Jahresbeginn summieren sich die Abflüsse jedoch auf 33,15 Mio. Unzen, wodurch der Bestand auf aktuell 526,7 Mio. Unzen zurückging.