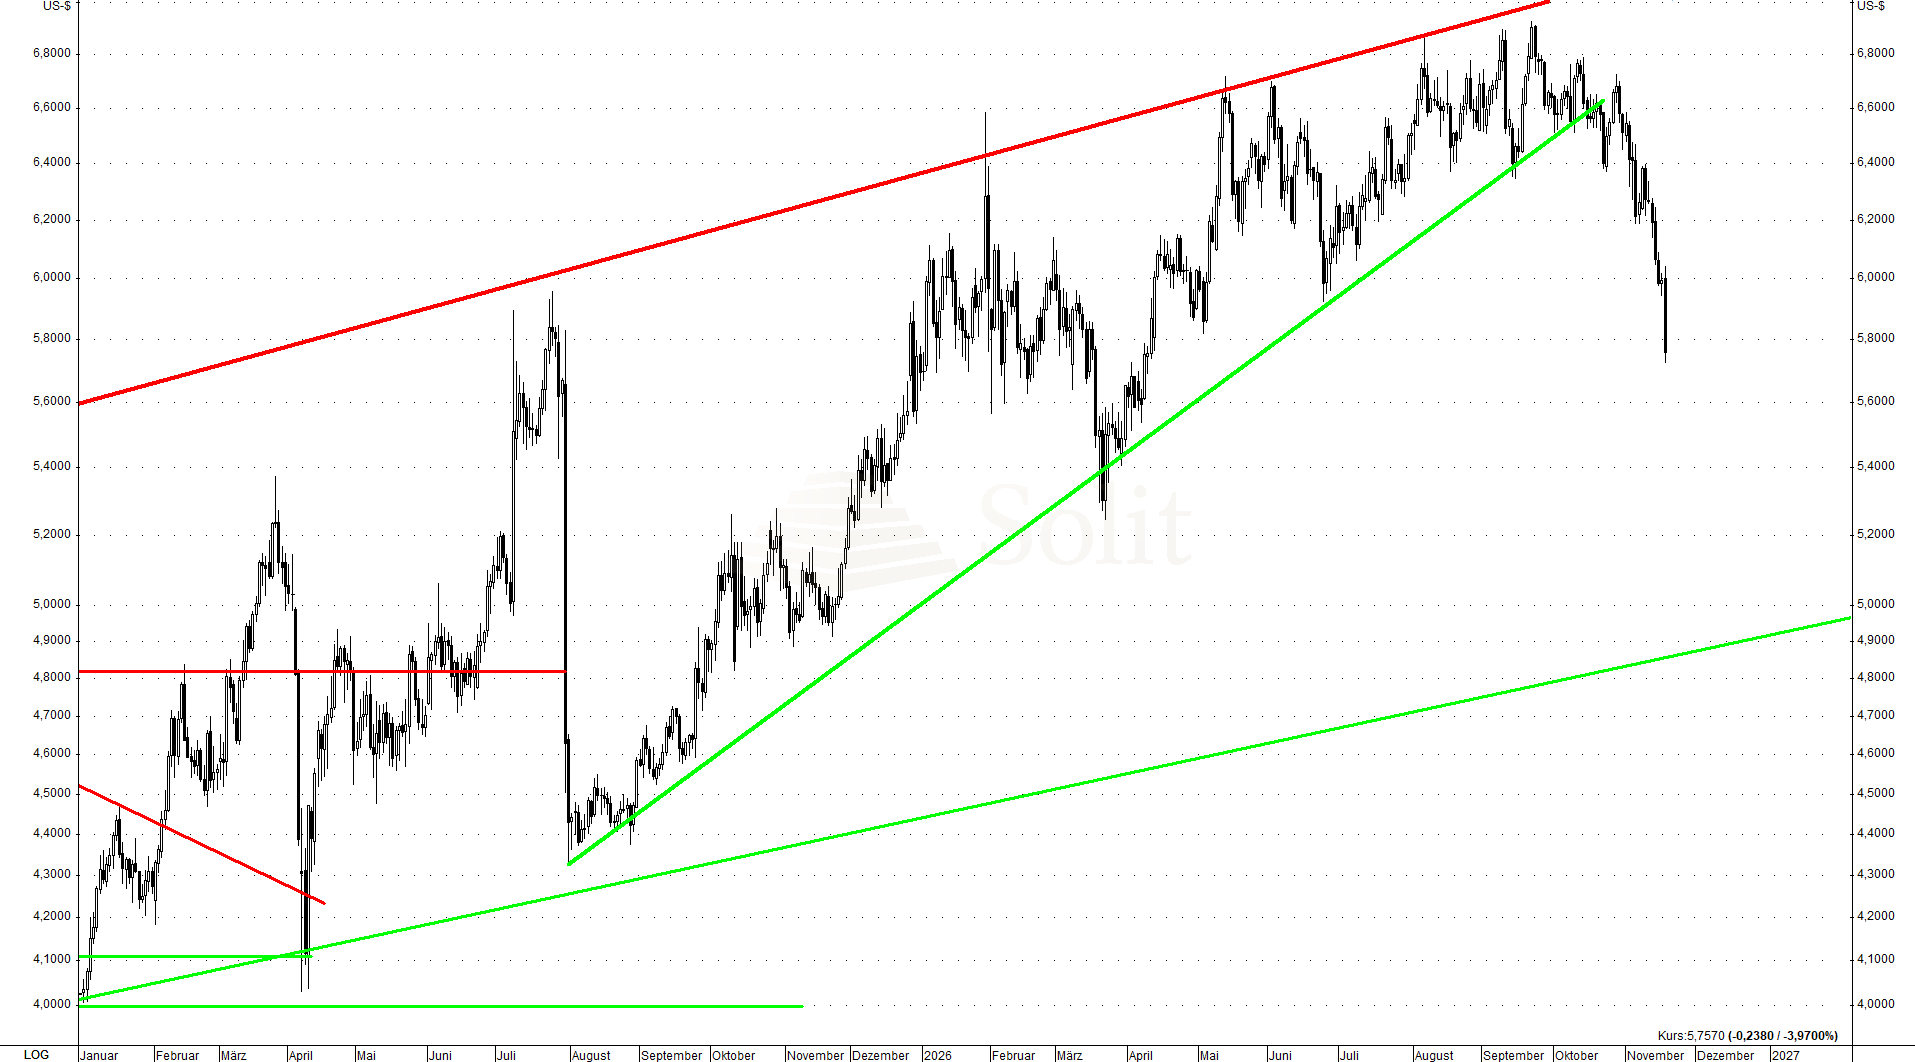
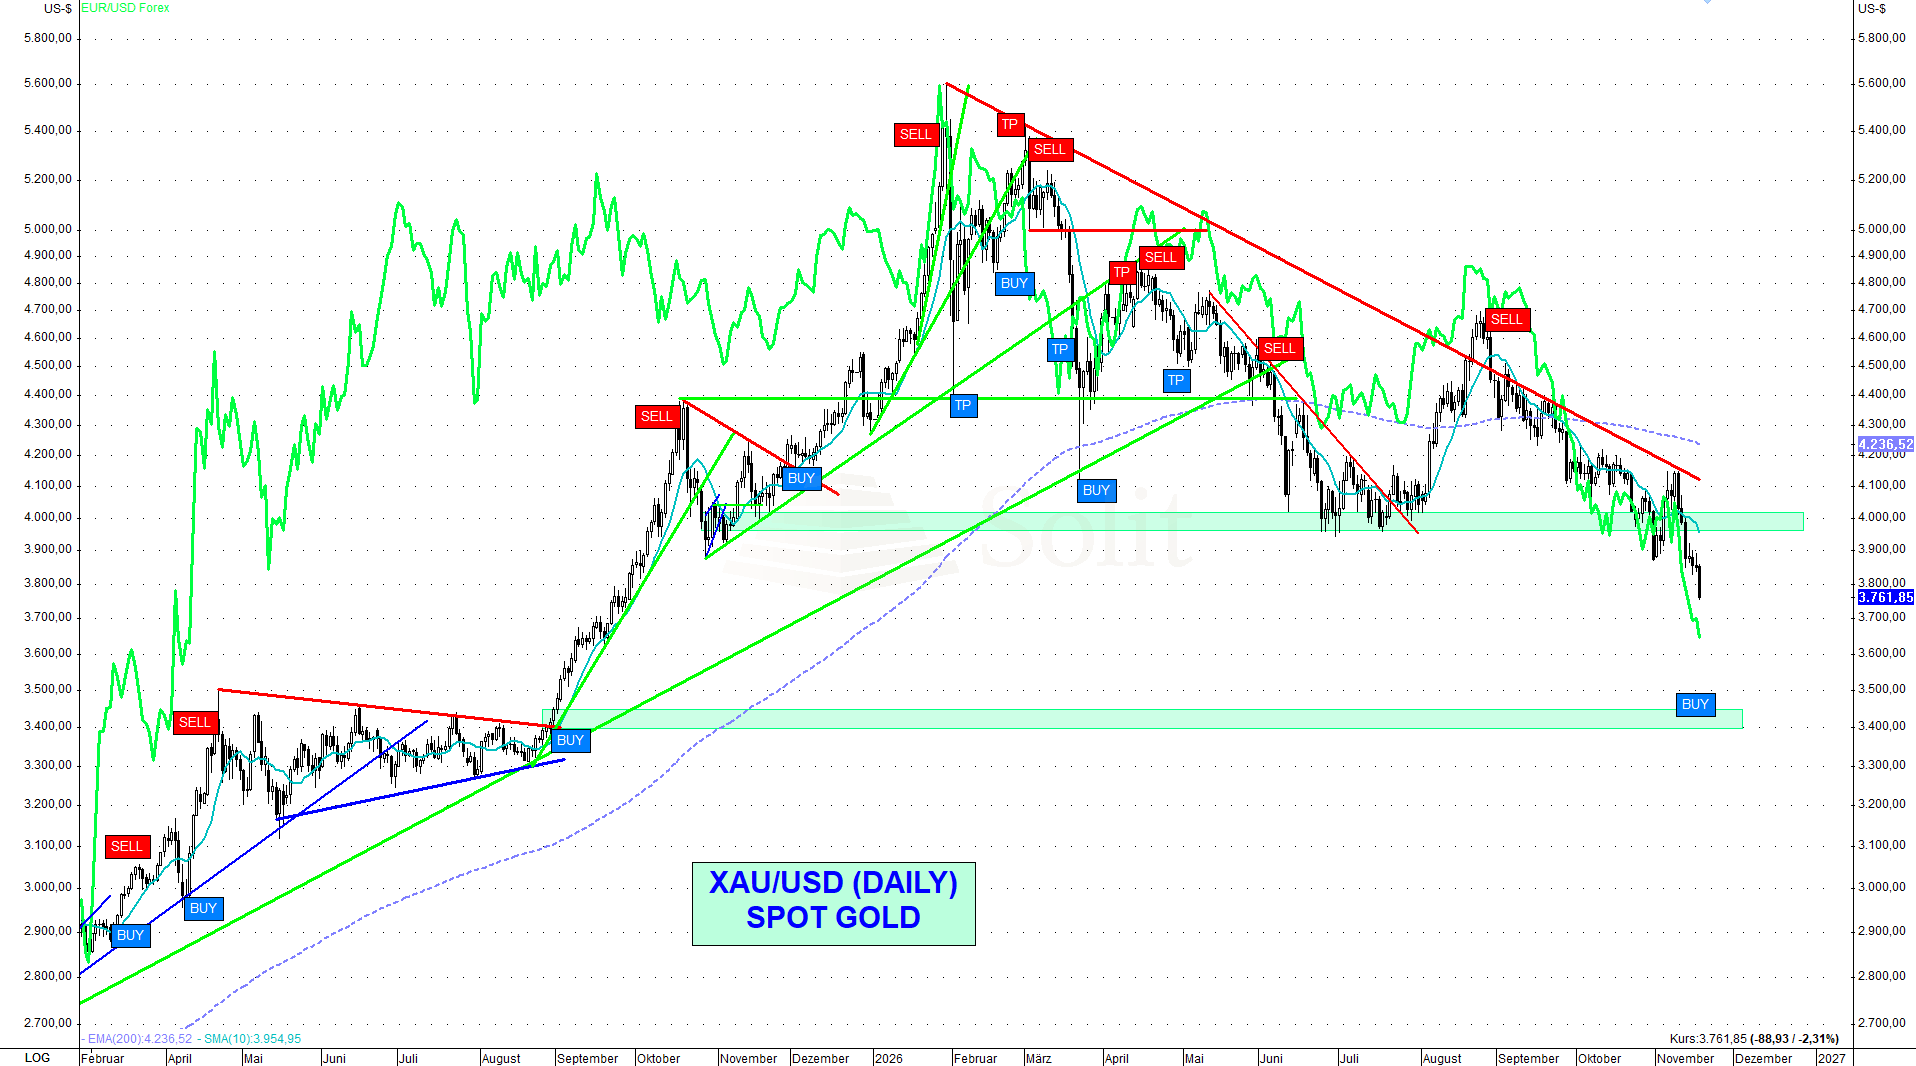
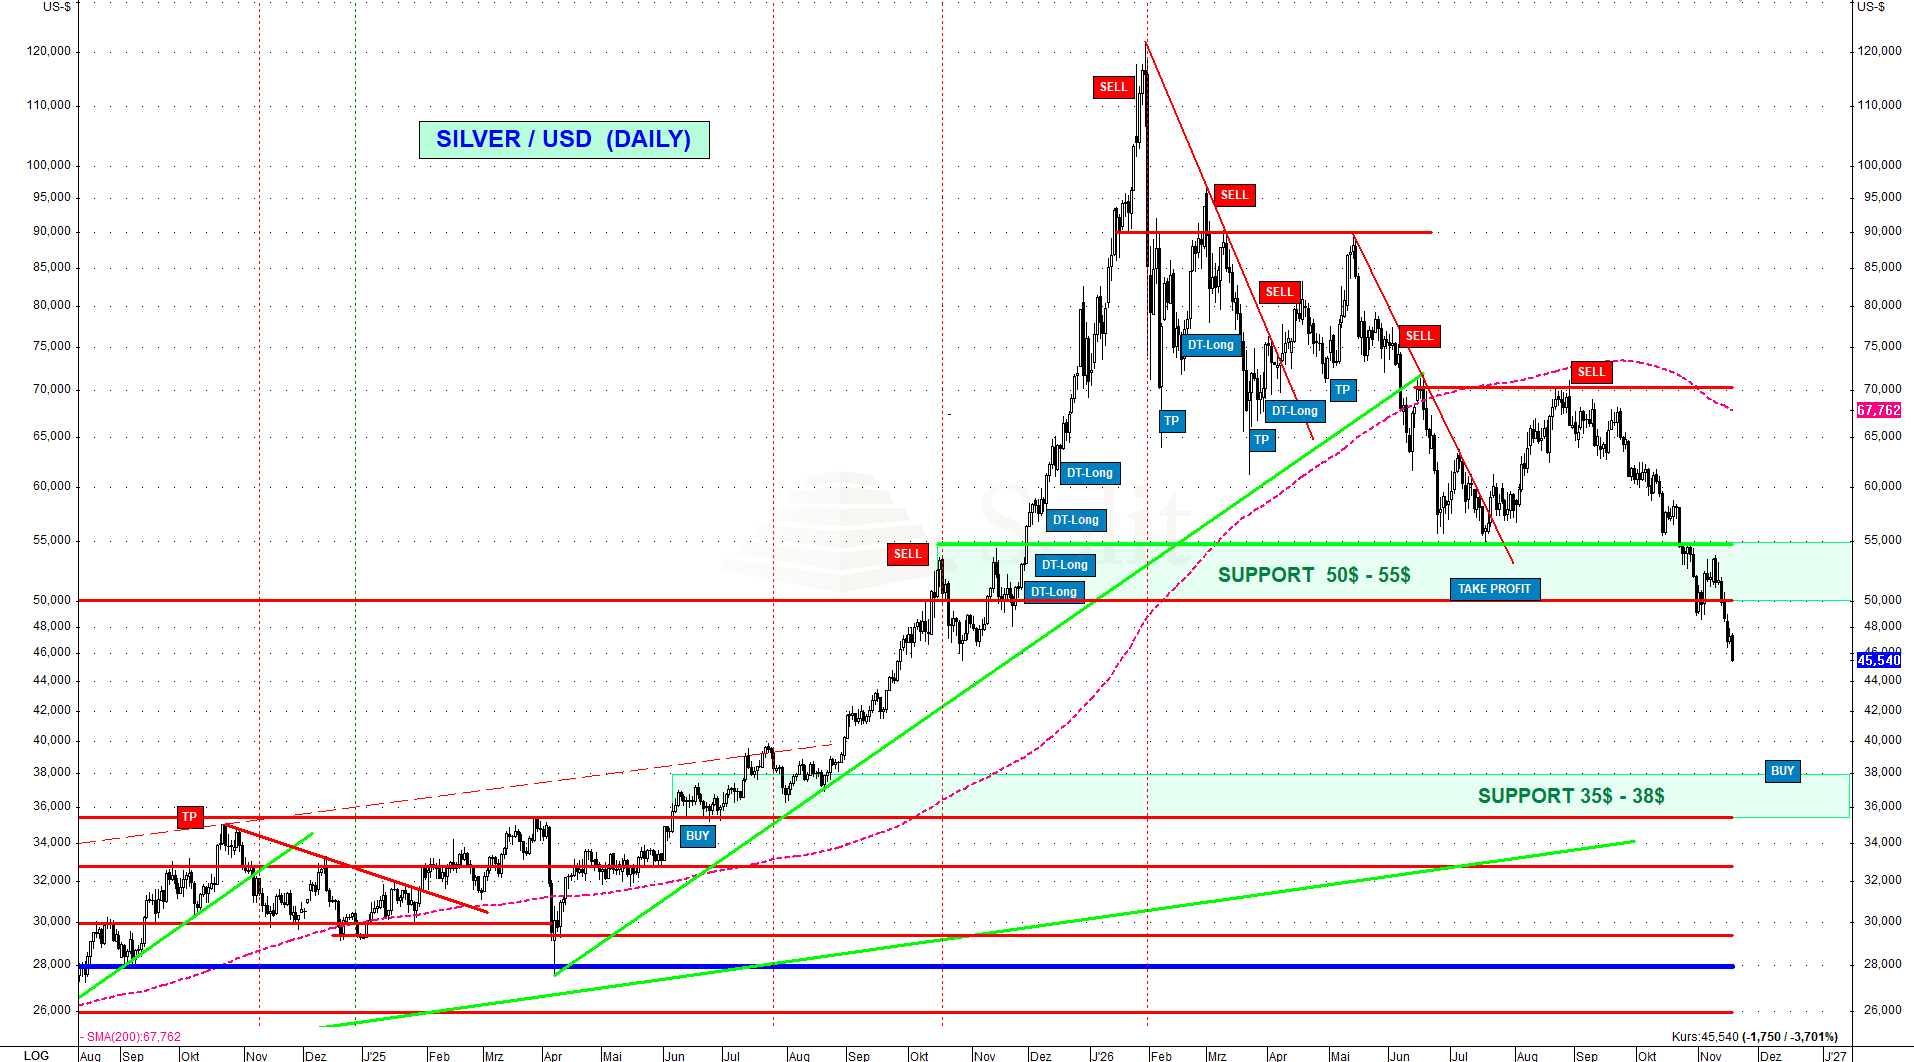
Der Goldpreis fiel am Mittwochmorgen bis auf 3.757 US-Dollar je Feinunze und damit auf den tiefsten Stand seit Oktober 2025. Nach der kurzen Zwischenerholung infolge des Erdrutschsiegs der Demokraten bei den US-Zwischenwahlen brach der Preis erneut um rund 9,4 % ein. In der gleichen Zeit verlor der Silberpreis rund 15 % auf 45,70 US-Dollar und hat damit nicht nur die wichtige Unterstützung bei 55 US-Dollar deutlich unterschritten, sondern mittlerweile auch das frühere Allzeithoch aus dem Jahr 2011 bei knapp 50 US-Dollar wieder nach unten durchbrochen. Seit dem Rekordhoch bei 5.595 US-Dollar Ende Januar hat Gold mittlerweile rund 33 % verloren, während Silber vom Allzeithoch bei 121,60 US-Dollar sogar rund 62 % fiel.
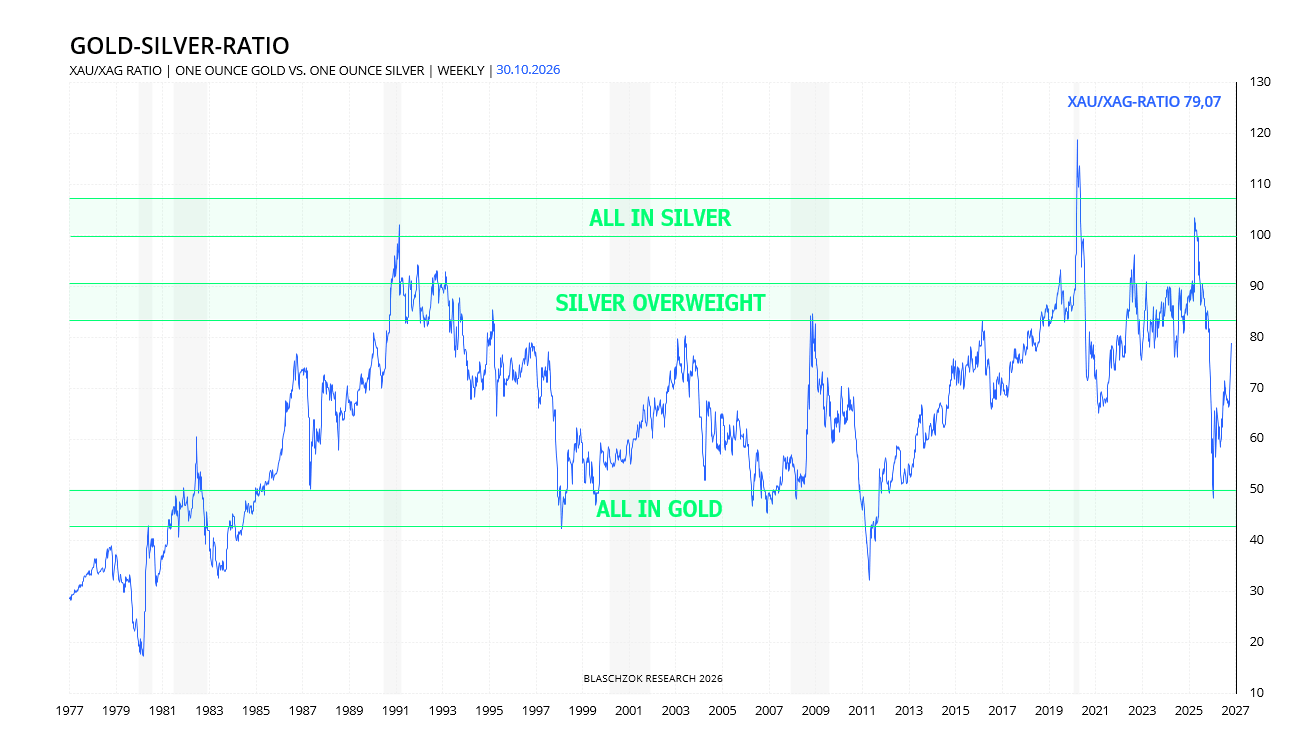
Das Gold-Silber-Ratio, das Ende Januar, als Gold und Silber ihre Rekordhochs ausbildeten, auf 46 gefallen war, stieg mittlerweile wieder auf 82 an. Bei einem Gold-Silber-Ratio unter 50 bietet sich der Wechsel von Silber in Gold und bei einem Ratio über 100 der Rücktausch an. Diese Chancen, mit denen sich der Silberbestand nahezu risikolos verdoppeln lässt, ergeben sich nur alle 10 bis 20 Jahre. Auch diesmal hat sich diese einfache strategische Handelsregel wieder bezahlt gemacht, nachdem das Ratio seit Jahresbeginn um fast 80 % gestiegen ist.
Der Platinpreis geriet zuletzt ebenso erneut kräftig unter Druck und fiel von 1.574 US-Dollar nach den US-Zwischenwahlen auf zuletzt 1.358 US-Dollar, was einem weiteren Rückgang von knapp 14 % entspricht. Palladium fiel auf 944 US-Dollar und hat damit die Gewinne der Rallye des vergangenen Jahres, in der sich der Preis mehr als verdoppelt hatte, wieder vollständig abgegeben.
Starker US-Dollar belastet die Edelmetalle
Zusätzlicher Gegenwind für die Edelmetalle kommt vom US-Dollar, der seit den US-Zwischenwahlen binnen zwei Wochen um rund 2 % nach oben schoss. Der US-Dollar-Index (DXY) stieg von 101,6 Punkten vor den Wahlen auf mittlerweile rund 103,7 Punkte und damit auf den höchsten Stand seit 19 Monaten.
Anfang Januar, als Gold und Silber ihre Tops ausbildeten, war sich der Markt einig, dass der US-Dollar nur noch fallen könne. Das Sentiment war historisch bärisch, was aus antizyklischer Sicht entsprechend bullisch war. Ich mahnte damals, dass das makroökonomische und geldpolitische Umfeld bullisch für den Dollar sei, und prognostizierte eine Trendwende beim US-Dollar sowie eine neue Rallye, mit der kaum jemand rechnete. Seither stieg der DXY von 96 auf 103,7 Punkte an, wobei sich der Short-Squeeze noch deutlich fortsetzen kann.
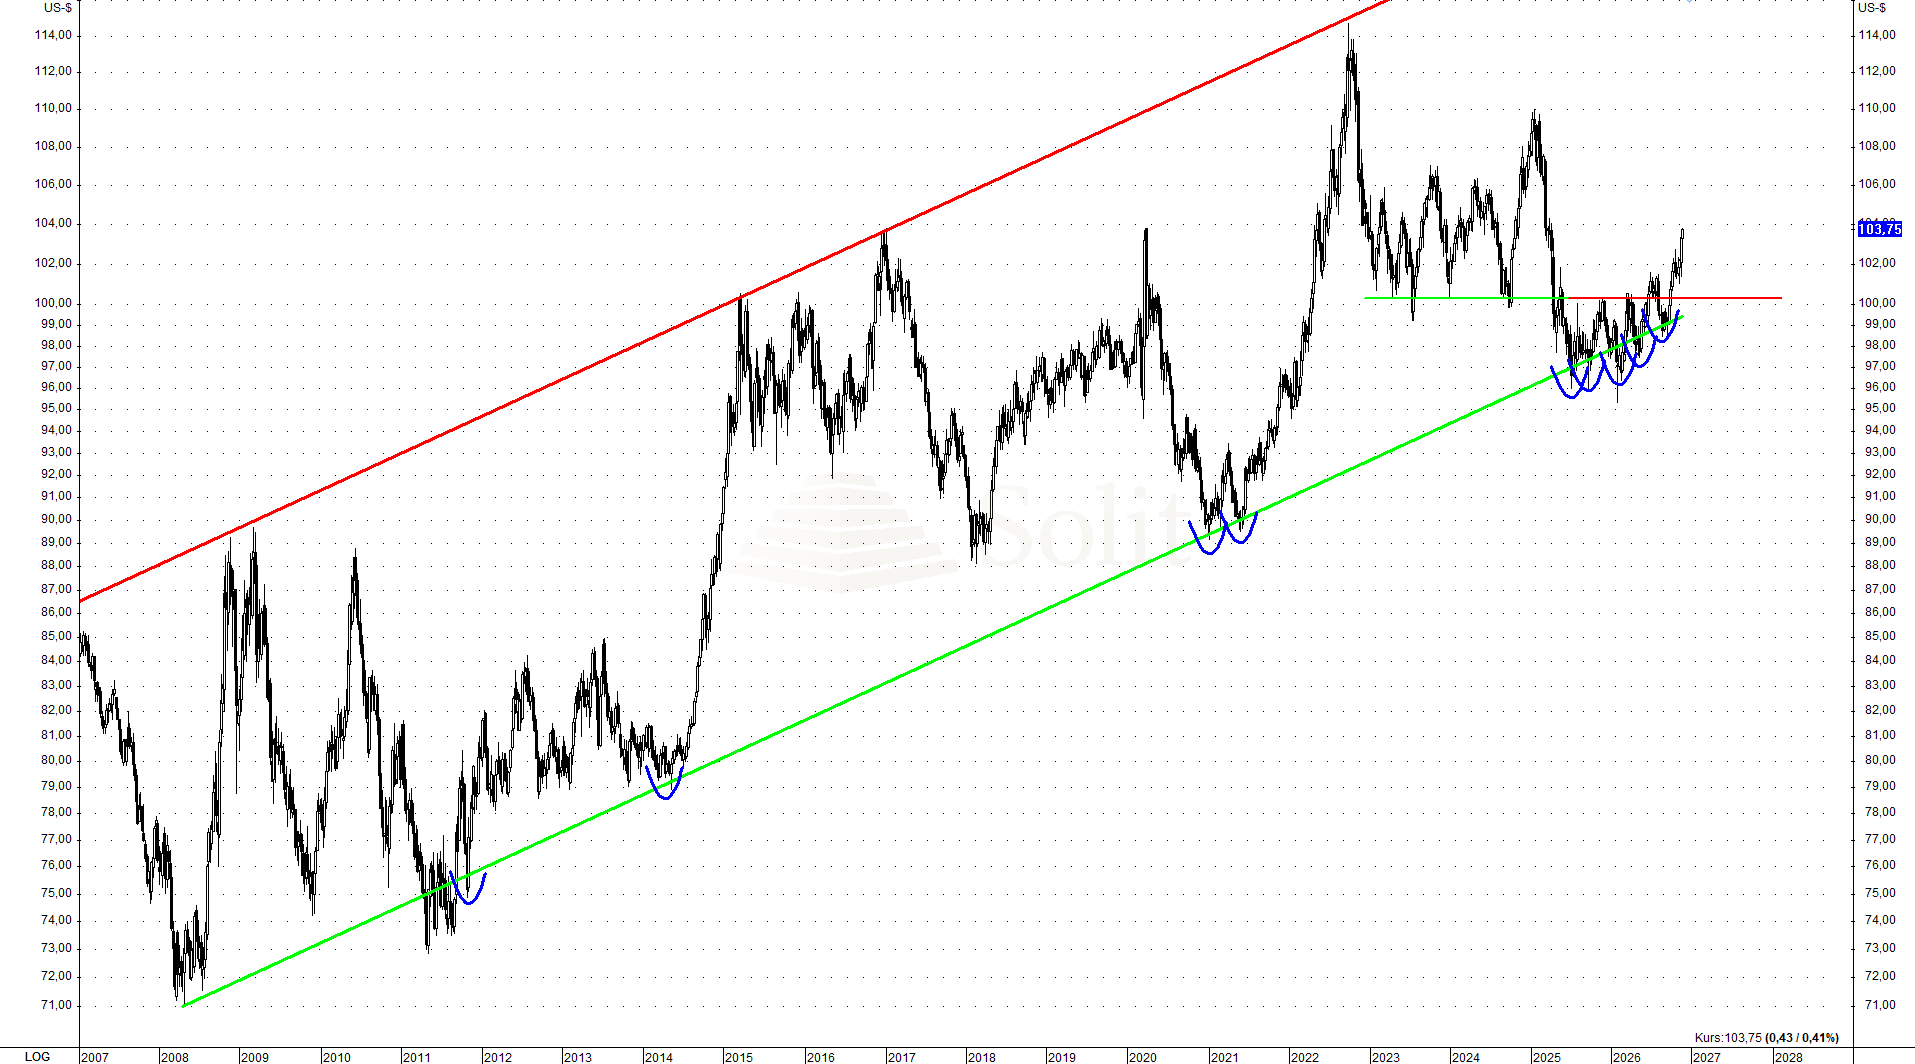
Insbesondere die hawkishe US-Geldpolitik unter Kevin Warsh und der Einbruch am Anleihemarkt waren und sind die primären Treiber dieser Dollar-Rallye. Der Terminmarkt preist mittlerweile mit praktisch 100 % Wahrscheinlichkeit mindestens eine Zinserhöhung im Dezember ein. Gleichzeitig liegt die Wahrscheinlichkeit für eine weitere Zinserhöhung bei der ersten Fed-Sitzung am 27. Januar bereits bei rund 72 %. Der Markt rechnet damit nicht mehr nur mit einem einzelnen Zinsschritt, sondern zunehmend mit einer Fortsetzung des Zinserhöhungszyklus über den Jahreswechsel hinaus.
Gleichzeitig stieg die Rendite zehnjähriger US-Staatsanleihen wieder auf 5,1 % an. Diese Kombination aus einem starken US-Dollar, hohen Marktzinsen, einer restriktiven US-Geldpolitik und zunehmenden deflationären Tendenzen infolge des Liquiditätsentzugs am Zenit des aktuellen Konjunkturzyklus ist Gift für Gold und Silber.
Der starke US-Dollar belastet die Edelmetalle dabei nicht nur über den Wechselkurs. Gerade in Phasen fallender Aktien- und Anleihekurse steigt die Nachfrage nach US-Dollar zusätzlich, da Investoren Liquidität benötigen und gehebelte Positionen abbauen müssen. Dies kann eine sich selbst verstärkende Bewegung auslösen, bei der ein steigender Dollar zusätzlichen Verkaufsdruck bei Rohstoffen und Edelmetallen erzeugt.
Hinzu kommt der hohe Renditevorteil von US-Staatsanleihen gegenüber Gold. Zehnjährige US-Staatsanleihen rentieren aktuell mit rund 5,1 %, während zehnjährige inflationsgeschützte US-Staatsanleihen eine reale Rendite von 2,874 % bieten. Gerade diese hohe Realrendite belastet Gold, da das Edelmetall selbst keine laufenden Erträge abwirft. Solange die Fed weitere Zinserhöhungen signalisiert und die US-Wirtschaft vergleichsweise robust bleibt, spricht dieser Renditevorteil kurzfristig weiterhin für US-Dollar-Anlagen und gegen Gold.
Bemerkenswert ist zudem, dass der US-Dollar momentan selbst gegenüber anderen klassischen sicheren Häfen bevorzugt wird. Während Aktienmärkte und insbesondere Technologiewerte unter Druck stehen, konnten weder Gold noch US-Staatsanleihen oder der Schweizer Franken bislang in größerem Umfang von der steigenden Unsicherheit profitieren. Gold wird stattdessen teilweise erneut als Liquiditätsquelle genutzt, um Verluste und Nachschussforderungen in anderen Märkten zu bedienen. Solange der US-Dollar diese Stärke beibehält und die Fed einen hawkishen Kurs signalisiert, bleibt der Gegenwind für die Edelmetallpreise entsprechend hoch.
Silber bleibt deutlich schwächer als Gold
Die Schwäche bei Silber hat neben dem schwierigen Makroumfeld auch fundamentale Gründe. Metals Focus erwartet mittlerweile für 2026 einen Rückgang der weltweiten Silbernachfrage um rund 5 % auf 1,08 Mrd. Unzen. Die industrielle Nachfrage soll um 3 % sinken, wobei vor allem der Photovoltaiksektor belastet. Die hohen Silberpreise zu Jahresbeginn haben die Bemühungen der Hersteller verstärkt, den Silberverbrauch je Solarzelle weiter zu reduzieren oder Silber teilweise zu substituieren.
Auch die Schmucknachfrage soll in diesem Jahr um 22 % und die Nachfrage nach Silberwaren um 17 % zurückgehen. Gleichzeitig werden für börsengehandelte Silberprodukte über das Gesamtjahr Nettoabflüsse von rund 45 Mio. Unzen erwartet. Damit hat sich die extreme Knappheit am physischen Silbermarkt, die den Preis zum Jahresanfang zusätzlich nach oben getrieben hatte, mittlerweile deutlich entspannt.
Bemerkenswert ist, dass Metals Focus in diesem Basisszenario bislang keine ausgeprägte globale Rezession unterstellt. Außerhalb des Photovoltaiksektors soll die industrielle Silbernachfrage sogar noch um rund 4,5 % wachsen, insbesondere durch die Automobilindustrie, Ladeinfrastruktur und andere elektrische Anwendungen. Sollte die Weltwirtschaft infolge der hohen Zinsen und des Liquiditätsentzugs tatsächlich in eine stärkere Rezession abrutschen, könnte die industrielle Silbernachfrage daher deutlich stärker zurückgehen als derzeit prognostiziert. Der erwartete Nachfragerückgang von 5 % wäre in diesem Fall eher das Basisszenario als das eigentliche Abwärtsrisiko.
Auf Sicht der kommenden Jahre bleibt Metals Focus für die Silbernachfrage grundsätzlich konstruktiv, während die Minenproduktion nur leicht wachsen beziehungsweise zeitweise sogar zurückgehen dürfte. Das kann ein Grund dafür sein, warum sich Silber nach Abschluss des aktuellen Sell-offs mittelfristig wieder deutlich erholen könnte.
Charttechnisch findet der Silberpreis im Bereich um die 35 US-Dollar bis 40 US-Dollar je Feinunze eine starke Unterstützungszone, an der der Ausverkauf spätestens sein Ende nehmen wird. Antizyklische Käufe auf kurz-, mittel- und langfristiger Sicht machen auf diesem Niveau Sinn.
Das Sentiment dreht zunehmend ins Bärische
Der seit Jahresanfang laufende Bärenmarkt bei den Edelmetallen ist weiterhin intakt, doch befinden wir uns mittlerweile in der finalen Ausverkaufsphase. Gleichzeitig verändert sich langsam die Stimmung. Während Anleger über weite Strecken des Jahres jeden Rücksetzer kauften und auf eine schnelle Fortsetzung der Rallye setzten, wird das Sentiment zunehmend bärisch und erste Anzeichen von Panik zeigen sich am Gold- und Silbermarkt.
Auch die Analysten werden nun prozyklisch bärisch und rechnen zunehmend mit deutlich tieferen Kursen. Genau dieser wachsende Pessimismus stimmt aus antizyklischer Sicht erstmals wieder vorsichtig optimistisch. Noch vor wenigen Monaten herrschte am Goldmarkt nahezu geschlossene Euphorie und Kursziele von 6.000 US-Dollar und mehr wurden herumgereicht. Mittlerweile verschiebt sich die Diskussion zunehmend in Richtung deutlich tieferer Preise bis 2.800 US-Dollar je Feinunze.
Dies zeigt sich auch am Terminmarkt, der sich mittlerweile deutlich von der bullischen Spekulation bereinigt hat. Während bei Gold noch weiteres Bereinigungspotenzial besteht, sind Silber, Platin und Palladium bereits teilweise überverkauft. Damit rückt eine größere antizyklische Kaufchance näher, auch wenn die Abwärtstrends kurzfristig noch intakt sind und der finale Sell-off läuft.
Aufwärtsrisiken – die langfristige Perspektive bleibt bullisch
Trotz des aktuell bärischen Marktbildes gibt es mehrere Faktoren, die jederzeit eine kräftige Gegenbewegung auslösen könnten. Anzeichen dafür, dass die Fed angesichts einer schwächeren Konjunktur wieder einen weniger restriktiven Kurs einschlägt, wären klar bullisch für Gold und Silber. Dies gilt insbesondere dann, wenn der politische Druck auf die Unabhängigkeit der Fed zunimmt oder eine weitere starke fiskalische Expansion erneut Ängste vor einer Monetarisierung der hohen US-Staatsschulden weckt.
Eine nachhaltige Rückeroberung der Marke von 4.000 US-Dollar würde die Stimmung schnell aufhellen. Nachdem das Sentiment am Terminmarkt größtenteils bärisch ist, würden Short-Eindeckungen und neue Investmentnachfrage eine kräftige Gegenbewegung nach sich ziehen. Bei 4.630 US-Dollar und unter 4.000 US-Dollar gab es starke Verkaufssignale, wogegen die starke Unterstützungszone bei 3.400 US-Dollar bis 3.500 US-Dollar eine antizyklische Kaufchance bieten dürfte.
Unterstützung kommt weiterhin von den Zentralbanken. Die People’s Bank of China kaufte im Oktober weitere 26 Tonnen Gold und damit so viel wie seit drei Jahren nicht mehr. Es war bereits der 24. Monat in Folge, in dem China seine Goldreserven ausbaute. Auch die physische Nachfrage in China zeigte sich zuletzt überraschend robust. Die Goldentnahmen an der Shanghai Gold Exchange zogen im Oktober entgegen dem üblichen saisonalen Muster an, wobei insbesondere die Investmentnachfrage nach Barren stark blieb.
Auch die Investmentnachfrage über Gold-ETFs ist bislang erstaunlich widerstandsfähig. Die weltweiten ETF-Bestände stiegen im Oktober trotz fallender Goldpreise um weitere 19 Tonnen auf ein neues Monatsendhoch von 4.275 Tonnen. In den ersten zehn Monaten des Jahres erhöhten sich die globalen ETF-Bestände damit um insgesamt 246 Tonnen. Dass Investoren trotz der starken Preiskorrektur bislang nicht in größerem Umfang aus den ETFs flüchten, ist grundsätzlich ein Zeichen relativer Stärke. Gleichzeitig bleibt dies ein Risiko, denn sollte sich eine echte Verkaufspanik entwickeln, könnten diese Bestände schnell liquidiert werden und den Abwärtsdruck nochmals verstärken, auch wenn der Terminmarkt bereits überverkauft wäre.
Auch die Zentralbanknachfrage bleibt ein wichtiger struktureller Stützpfeiler. Die offiziell gemeldeten Nettokäufe erreichten im September mit 61 Tonnen den höchsten Monatswert des bisherigen Jahres. Hinzu kommen erhebliche nicht veröffentlichte Käufe, die in den Quartalsdaten des World Gold Council geschätzt werden. Gerade auf dem aktuell noch immer hohen Goldpreisniveau bleibt diese Nachfrage essenziell. Sollten die Zentralbanken ihre Käufe fortsetzen und die Investmentnachfrage gleichzeitig stabil bleiben, dürfte dies den Verkaufsdruck zunehmend abfedern.
Kurzfristig bleibt das technische Bild dennoch bearish. Der starke US-Dollar, hohe Marktzinsen und die Aussicht auf weitere Zinserhöhungen der Fed sprechen weiterhin gegen eine nachhaltige Trendwende. Gleichzeitig ist die spekulative Übertreibung am Edelmetallmarkt bereits deutlich stärker bereinigt als noch vor wenigen Wochen. Je stärker nun auch das Sentiment in Richtung Pessimismus und Panik kippt, desto interessanter wird der Markt aus antizyklischer Sicht. Noch ist der Boden nicht drinnen, doch die Voraussetzungen für eine größere Kaufchance verbessern sich zunehmend. Womöglich findet der Abverkauf bereits in dieser oder der nächsten Woche ein vorläufiges oder gar zyklisches Tief, von wo aus der Markt sich über die nächsten Wochen wieder erholen kann.
Kupferpreis unter Druck
Der Kupferpreis fiel am heutigen Handelstag bis auf rund 5,70 US-Dollar je Pfund und damit auf den tiefsten Stand seit April. Einen Rückgang hatte ich bereits seit Monaten erwartet. Der Terminmarkt war historisch stark überkauft, während gleichzeitig die Zinsen stiegen und sich das makroökonomische Umfeld zunehmend eintrübte. Mein erstes Korrekturziel liegt weiterhin im Bereich zwischen 5,20 US-Dollar und 5,40 US-Dollar.
Mit dem Platzen der KI-Blase verliert nun auch ein wichtiger Teil der Fantasie am Kupfermarkt an Kraft. Ein erheblicher Teil der Rallye beruhte auf der Erwartung eines enormen zusätzlichen Kupferbedarfs durch Rechenzentren, Stromnetze und neue KI-Infrastruktur. Genau diese Erwartungen werden nun zunehmend infrage gestellt. Gleichzeitig belastet der starke US-Dollar, während der Markt weitere Zinserhöhungen der Fed einpreist.
Hinzu kommen schwächere Konjunkturdaten aus China. Als größter Kupferverbraucher der Welt ist China für die weitere Preisentwicklung entscheidend. Zuletzt zeigten sowohl die Industrie als auch der Konsum neue Schwächesignale, während die anhaltende Krise am Immobilienmarkt zusätzlich auf der Nachfrage lastet. Gleichzeitig gilt ein US-Zoll auf raffiniertes Kupfer mittlerweile als weniger wahrscheinlich. Auch damit fällt ein spekulativer Preistreiber weg, der den Kupferpreis zuvor zusätzlich nach oben getrieben hatte.
Interessant ist jedoch, dass der physische Markt trotz des starken Preisrückgangs noch relativ eng ist, was sich in der relativ starken spekulativen Bereinigung am Terminmarkt zeigt. Die Importprämien in China stiegen zuletzt auf Rekordniveaus, während die Lagerbestände niedrig sind und auch am Markt für Kupferkonzentrat weiterhin Knappheit herrscht. Die aktuelle Korrektur ist damit bislang weniger das Ergebnis eines Überangebots, sondern vor allem einer Neubewertung der Nachfrageerwartungen und dem Abbau spekulativer Long-Positionen.
Sollte sich das wirtschaftliche Umfeld jedoch weiter eintrüben oder die Weltwirtschaft tatsächlich in eine Rezession abrutschen, dürfte die zyklische Kupfernachfrage zusätzlich unter Druck geraten. In diesem Fall wäre nach Erreichen meines ersten Korrekturziels zwischen 5,20 US-Dollar und 5,40 US-Dollar auch ein Rückgang bis in den Bereich um 4,50 US-Dollar je Pfund im kommenden Jahr denkbar. Die weiterhin angespannte physische Angebotslage könnte zwischendurch zwar für kräftige Gegenbewegungen sorgen, ändert kurzfristig jedoch nichts am bärischen Gesamtbild.