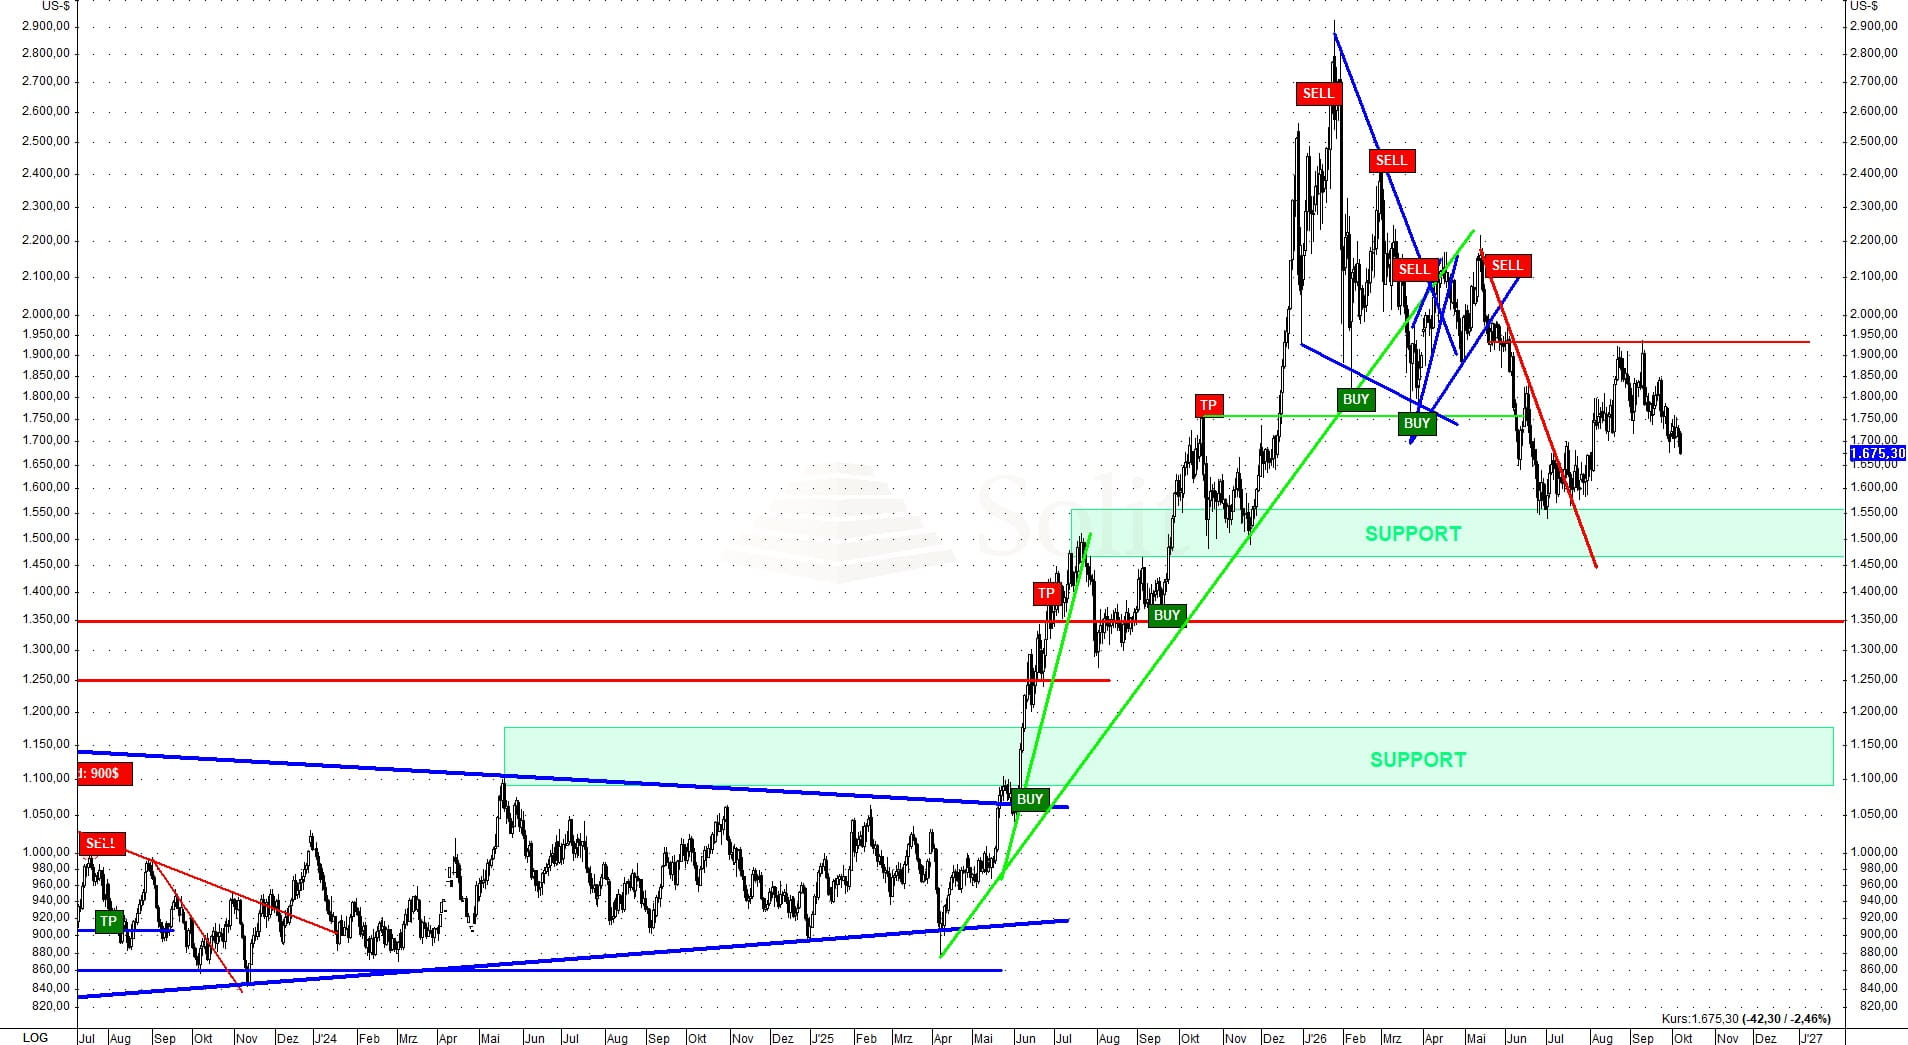
Der Goldpreis verlor in dieser Handelswoche bislang rund 1,2 % und fiel auf aktuell 4.119 US-Dollar je Feinunze. Silber handelt derzeit bei rund 60 US-Dollar je Feinunze und liegt damit seit Wochenbeginn ebenfalls rund 1,2 % im Minus. Der Platinpreis steht noch stärker unter Druck und notiert bei rund 1.620 US-Dollar je Feinunze, was einem Wochenrückgang von 5,2 % entspricht.
Belastend wirken vor allem die stark gestiegenen Kapitalmarktzinsen. Die Rendite der zehnjährigen US-Staatsanleihe erreichte am Montag mit 5,34 % den höchsten Stand seit 2002. Gleichzeitig zeigt sich der US-Dollar weiter stark. Der US-Dollar-Index notiert bei 102,3 Punkten und konnte zuletzt wichtige Widerstände überwinden. Diametral dazu fiel der Euro zum US-Dollar auf 1,12 US-Dollar zurück. Sollte nun auch der Kupferpreis nach seiner jüngsten Stärke drehen, wäre dies ein weiteres Signal für eine bereits nachlassende konjunkturelle Dynamik.
Gold wird damit weiterhin von mehreren Seiten belastet. Hohe Renditen, hohe Zinsen, das Risiko eines erneut steigenden Rohölpreises und ein starker US-Dollar verhindern bislang eine nachhaltige Erholung. Steigende Realzinsen sind in diesem Umfeld besonders problematisch. Der SPDR Gold Shares ETF GLD verzeichnete in der vergangenen Woche dennoch Zuflüsse von insgesamt 167,68 Mio. US-Dollar, da viele Investoren den erneuten Rücksetzer in Richtung 4.000 US-Dollar als Kaufchance vor einer neuen Rallye sehen. Der iShares Silver Trust ETF SLV verbuchte hingegen Abflüsse von 53,63 Mio. US-Dollar.
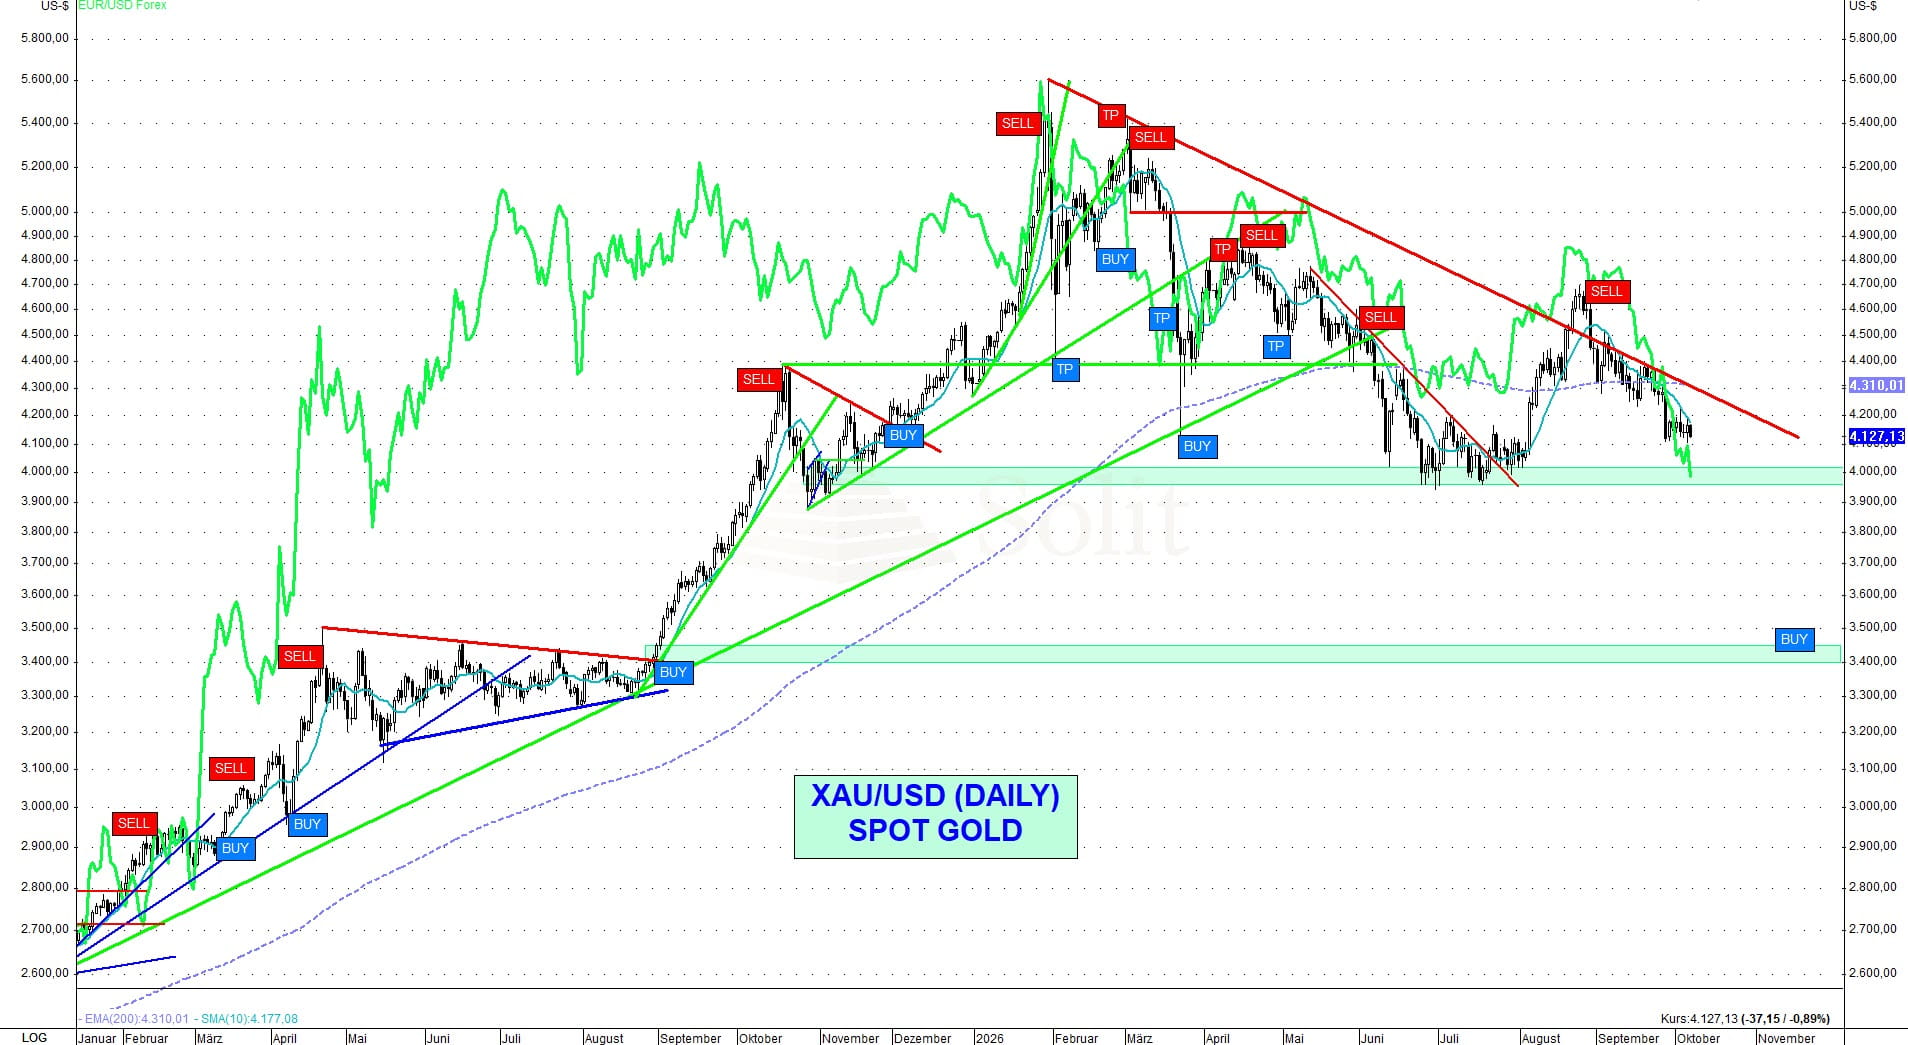
Seit Jahresbeginn haben Gold und Silber bereits rund 4 % beziehungsweise 13 % verloren. Nach den zwei historisch starken Vorjahren ist dies zwar noch immer kein dramatisch schwaches Jahr, doch hat sich das Makro-Umfeld deutlich eingetrübt. Während sich der Goldpreis nun wieder seiner wichtigen Unterstützung bei 4.000 US-Dollar je Feinunze annähert, hält sich Silber bislang relativ stark im Bereich um 60 US-Dollar. Die letzte wichtige Unterstützung liegt hier im Bereich um 55 US-Dollar.
Der Terminmarkt erklärt diese relative Stärke bei Silber. Während der Terminmarkt für Gold weiterhin stark überkauft ist und das Sentiment am Goldmarkt ungebrochen bullisch bleibt, zeigen die Terminmarktdaten der CFTC, dass der Silbermarkt bereits tendenziell überverkauft ist. Das spricht dafür, dass Silber kurzfristig weniger anfällig ist als Gold. Diese relative Stärke dürfte jedoch nur Bestand haben, solange der Goldpreis seine zentrale Unterstützung verteidigt und es nicht zu einem breiteren Abverkauf im Edelmetallsektor kommt.
Die Goldbullen nutzen den erneuten Rücksetzer an die Unterstützung bei 4.000 US-Dollar für Käufe, da sie auf eine Fortsetzung der Rallye hoffen. Dies erklärt sowohl die hohe Positionierung der Spekulanten am Goldmarkt als auch die ETF-Zuflüsse der vergangenen Woche. Damit wird die Marke von 4.000 US-Dollar psychologisch immer wichtiger.
Das ungebrochen bullische Sentiment am Goldmarkt ist damit Chance und Risiko zugleich. Sollten die Käufer, die im August und September in den Markt gekommen sind, durch Preise unterhalb von 4.000 US-Dollar enttäuscht werden, könnten viele von ihnen die Reißleine ziehen. In diesem Fall würde sich die Korrektur verstärken, die letztlich auch Silber, Platin und Palladium mit nach unten ziehen dürfte.
Gleichzeitig hat der August gezeigt, wie schnell sich die Lage durch neue Nachrichten wieder drehen kann. Gerade im Bereich um 4.000 US-Dollar könnten positive Meldungen aus der Politik jederzeit eine neue Rallye entfachen. Sollte erneut ein Frieden im Mittleren Osten propagiert werden, die Wahrscheinlichkeit einer Zinserhöhung im Dezember sinken und die Marktzinsen wieder zurückgehen, könnte neue Investmentnachfrage die Edelmetalle sehr schnell wieder nach oben treiben.
Die nächsten zwei bis drei Wochen dürften daher entscheidend für den Edelmetallmarkt werden, da in Bälde eine Richtungsentscheidung am Goldmarkt fallen dürfte. Der Goldpreis keilt sich aktuell zwischen einem Abwärtstrend und der wichtigen Unterstützung bei 4.000 US-Dollar ein. Entweder gelingt der Ausbruch nach oben und ein stärkerer Anstieg folgt, oder die wichtige Unterstützung wird herausgenommen und es kommt zu einer weiteren Korrektur.
Notenbanken stützen weiterhin den Goldpreis
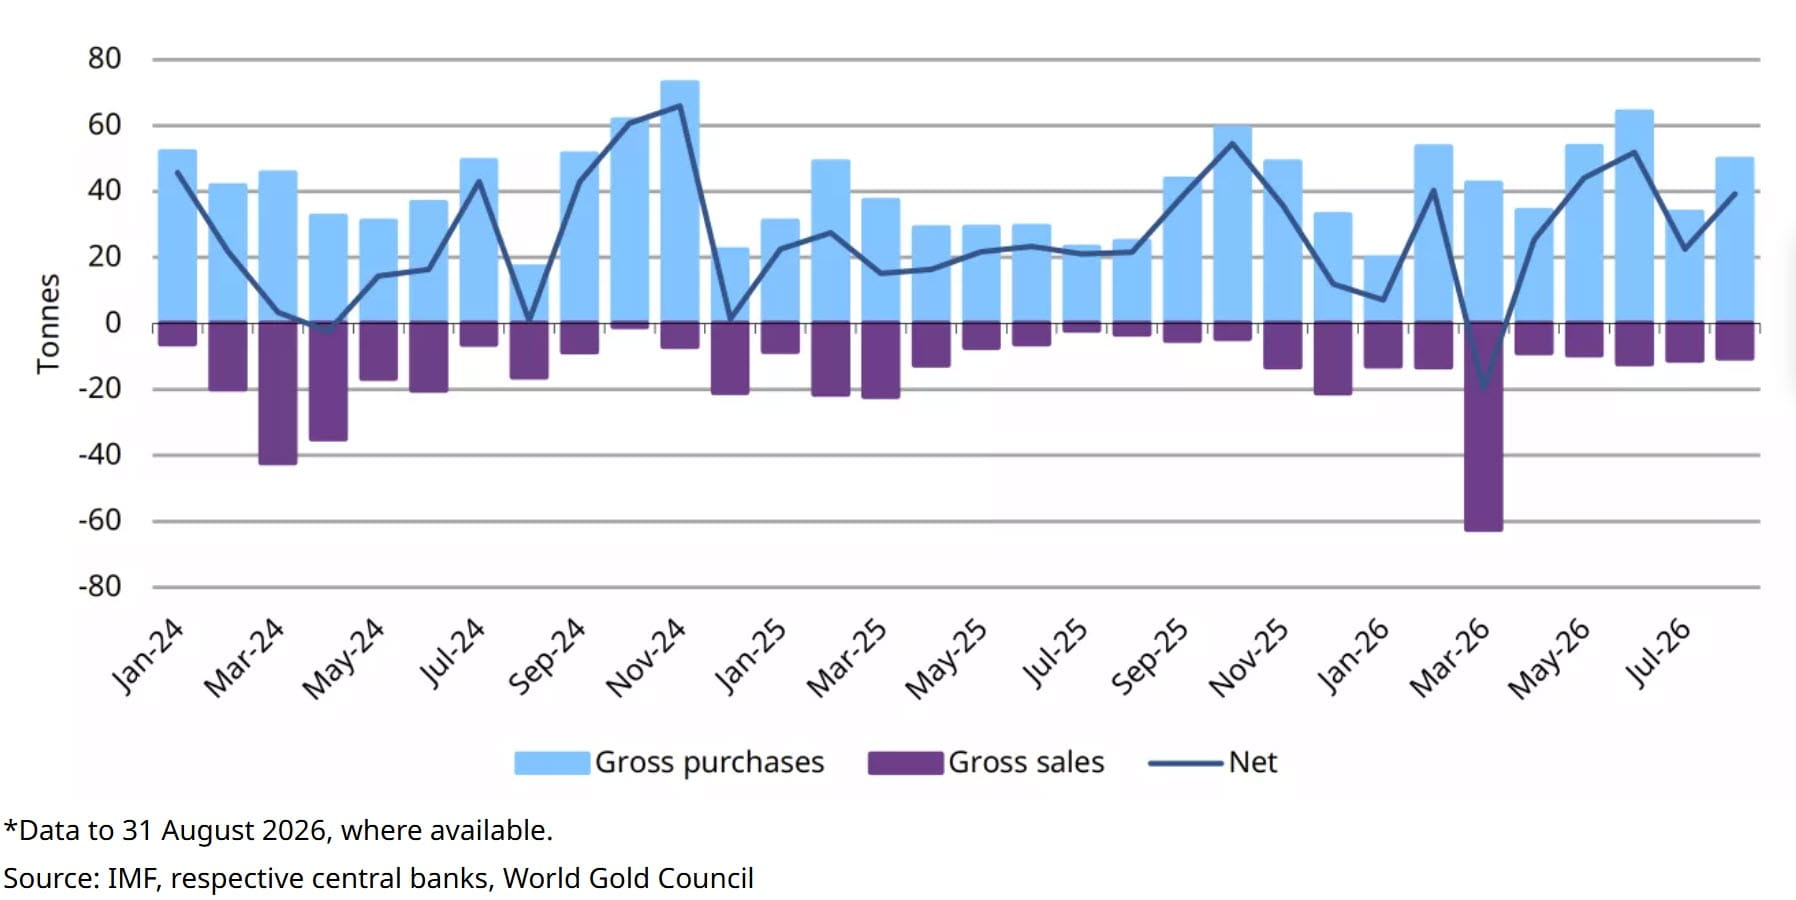
Die weltweiten Zentralbanken setzten ihre Goldkäufe auch im August fort und meldeten Nettokäufe von insgesamt 39 Tonnen. China war mit 20 Tonnen erneut der mit Abstand größte Käufer, gefolgt von Usbekistan und Polen mit jeweils 8 Tonnen sowie Kasachstan mit 7 Tonnen. Seit Jahresbeginn summieren sich die gemeldeten Nettokäufe der Zentralbanken auf 170 Tonnen. Dabei konzentrieren sich die Käufe weiterhin auf jene Notenbanken, die ihre Goldreserven bereits seit mehreren Jahren systematisch ausbauen.
Polen führt die Rangliste der Zentralbankkäufe seit Jahresbeginn weiterhin an und erwarb bislang 98 Tonnen Gold. Damit stiegen die polnischen Goldreserven auf 648 Tonnen und nähern sich dem erklärten Ziel von 700 Tonnen.
Die People’s Bank of China erhöhte ihre Goldreserven im August den 22. Monat in Folge und kaufte weitere 20,2 Tonnen, womit sie den größten monatlichen Zukauf seit Oktober 2023 verzeichnete. Seit Jahresbeginn summieren sich die gemeldeten Zukäufe damit auf 80 Tonnen, womit China hinter Polen an zweiter Stelle liegt. Die offiziellen chinesischen Goldreserven belaufen sich inzwischen auf rund 2.387 Tonnen und machen etwa 9 % der gesamten Währungsreserven aus.
Auch die Tschechische Nationalbank setzte ihre Käufe den 42. Monat in Folge fort und erwarb im August weitere 2 Tonnen Gold. Seit Jahresbeginn kaufte sie damit 14 Tonnen und erhöhte ihre gesamten Goldbestände auf 86 Tonnen beziehungsweise rund 7 % ihrer Reserven. Usbekistan hält mittlerweile rund 439 Tonnen Gold, was rund 90 % seiner gesamten Reserven entspricht, während Kasachstan mit 377 Tonnen auf einen Goldanteil von rund 79 % kommt.
Russland setzte dagegen seine Nettoverkäufe fort und veräußerte im August weitere 6 Tonnen Gold. Seit Jahresbeginn summieren sich die Verkäufe damit auf 56 Tonnen, wodurch die russischen Goldreserven auf rund 2.271 Tonnen zurückgingen.
Die Zentralbanknachfrage bleibt damit ein wichtiger langfristiger Stützungsfaktor für den Goldpreis. In den vergangenen vier Jahren kauften die Notenbanken im Durchschnitt rund 1.000 Tonnen Gold pro Jahr und damit etwa doppelt so viel wie im Durchschnitt des vorherigen Jahrzehnts. In der aktuellen Umfrage des World Gold Council erwarten zudem 89 % der befragten Reservemanager einen weiteren Anstieg der weltweiten Zentralbankbestände innerhalb der kommenden zwölf Monate, während rekordhohe 45 % sogar die eigenen Goldreserven weiter erhöhen wollen.
Platin zwischen knappen Beständen und konjunkturellem Gegenwind
Platin zeigte sich bis Mitte 2025 von der Goldhausse weitgehend unbeeindruckt und handelte lange in einer Seitwärtsrange um 950 US-Dollar je Feinunze. Erst Anfang Juni 2025 gelang der technische Ausbruch über die Oberseite der Handelsspanne bei rund 1.050 US-Dollar, worauf eine spekulativ getriebene Rallye von rund 176 % bis auf etwa 2.900 US-Dollar folgte. Dass Platin während der vorangegangenen Goldrallye nicht ausbrechen konnte, zeigt, dass der Markt sich damals fundamental nicht in einem Defizit befand. Erst in der Spätphase des Goldbullenmarktes floss genügend Investmentkapital in den kleinen Platinmarkt, um den Preis deutlich nach oben zu treiben.
Auch fundamental hat sich das Bild inzwischen verschlechtert. Nach einem Defizit von 1,44 Mio. Unzen im Jahr 2025 erwartet der World Platinum Investment Council für 2026 einen Überschuss von 265 Tsd. Unzen. Das Minenangebot dürfte nahezu unverändert bleiben, während das gesamte Angebot durch höheres Recycling zunimmt. Gleichzeitig sinkt die Nachfrage aus der Automobil- und Schmuckbranche, während die industrielle Nachfrage leicht wächst.
Entscheidend bleibt die Investmentnachfrage. Allein im zweiten Quartal wurden 234 Tsd. Unzen aus Platin-ETFs abgezogen, während der WPIC für das Gesamtjahr Nettoabflüsse von 389 Tsd. Unzen erwartet. Ohne Investmentnachfrage liegt das Angebot nach den gerundeten Zahlen bereits rund 181 Tsd. Unzen über der Nachfrage aus der Automobil-, Schmuck- und Industriebranche. Von einem komfortablen Überangebot kann dennoch keine Rede sein, da die vom WPIC erfassten oberirdischen Lagerbestände Ende 2026 lediglich rund 2,01 Mio. Unzen beziehungsweise etwa 3,4 Monatsnachfragen entsprechen sollen. Sollte die Investmentnachfrage wieder anziehen, könnte der Platinmarkt schnell wieder eng werden und der Preis deutlich steigen.
Das größte Risiko liegt aktuell im makroökonomischen Umfeld. Hohe Zinsen, eine hawkishe Fed, abnehmende Liquidität und der hohe Rohölpreis erhöhen das Risiko einer Rezession. In diesem Fall dürfte die industrielle Nachfrage deutlich zurückgehen. Besonders im Automobilsektor würden hohe Finanzierungskosten und eine schwächere Konjunktur die Neuwagenverkäufe belasten und damit auch die Nachfrage nach Platin und Palladium drücken. Der WPIC erwartet bereits für 2026 einen Rückgang der automobilen Platinnachfrage um 4 %.
Zusätzlich setzt sich der Trend zu Elektrofahrzeugen fort. Nach aktuellen Schätzungen der IEA dürften batterieelektrische Fahrzeuge und Plug-in-Hybride zusammen in diesem Jahr rund 29 % der weltweiten Neuwagenverkäufe ausmachen. Für die Nachfrage nach Platin und Palladium sind jedoch vor allem reine Batterieautos relevant, da Plug-in-Hybride weiterhin Abgaskatalysatoren benötigen. Der steigende Anteil batterieelektrischer Fahrzeuge belastet damit strukturell die Nachfrage nach beiden Metallen. Bei Platin wird dieser Effekt teilweise dadurch abgefedert, dass die in den vergangenen Jahren erfolgte Substitution von Palladium durch Platin in Benzinkatalysatoren noch über Jahre in bestehenden Fahrzeugplattformen gebunden bleibt.
Charttechnisch liegt die nächste wichtige Unterstützung bei rund 1.550 US-Dollar. Bei 1.900 US-Dollar hatten wir unseren Premium-Kunden mit dem Verkaufssignal bei Gold bereits empfohlen, wieder auf die Short-Seite zu wechseln. Sollte der Goldpreis die Unterstützung bei 4.000 US-Dollar brechen, hätte auch Platin weiteres Abwärtspotenzial.
Auf der Long-Seite ergeben sich dagegen Chancen, sobald sich das makroökonomische Umfeld wieder verbessert. Fallen die Zinsen, schwächt sich der US-Dollar ab und kehrt gleichzeitig die Investmentnachfrage zurück, könnte der Platinmarkt aufgrund der weiterhin niedrigen Lagerbestände schnell wieder enger werden.