
Der Goldpreis handelt aktuell bei rund 4.122 US-Dollar je Feinunze und damit nahezu auf dem gleichen Niveau wie bereits vor gut zwei Wochen. In den vergangenen zwei bis drei Wochen hat sich der Preis in einer engen Handelsspanne zwischen rund 4.080 US-Dollar auf der Unterseite und 4.220 US-Dollar auf der Oberseite eingependelt. Silber fiel in den vergangenen Handelstagen kurzzeitig bis in den Bereich seiner letzten Unterstützung um 55 US-Dollar je Feinunze zurück, konnte sich von dort jedoch wieder etwas auf 58 US-Dollar erholen. Auch die Weißmetalle standen zuletzt weiter unter Druck. Platin verlor in den vergangenen zwei Wochen rund 3 %, Palladium etwa 6 %.
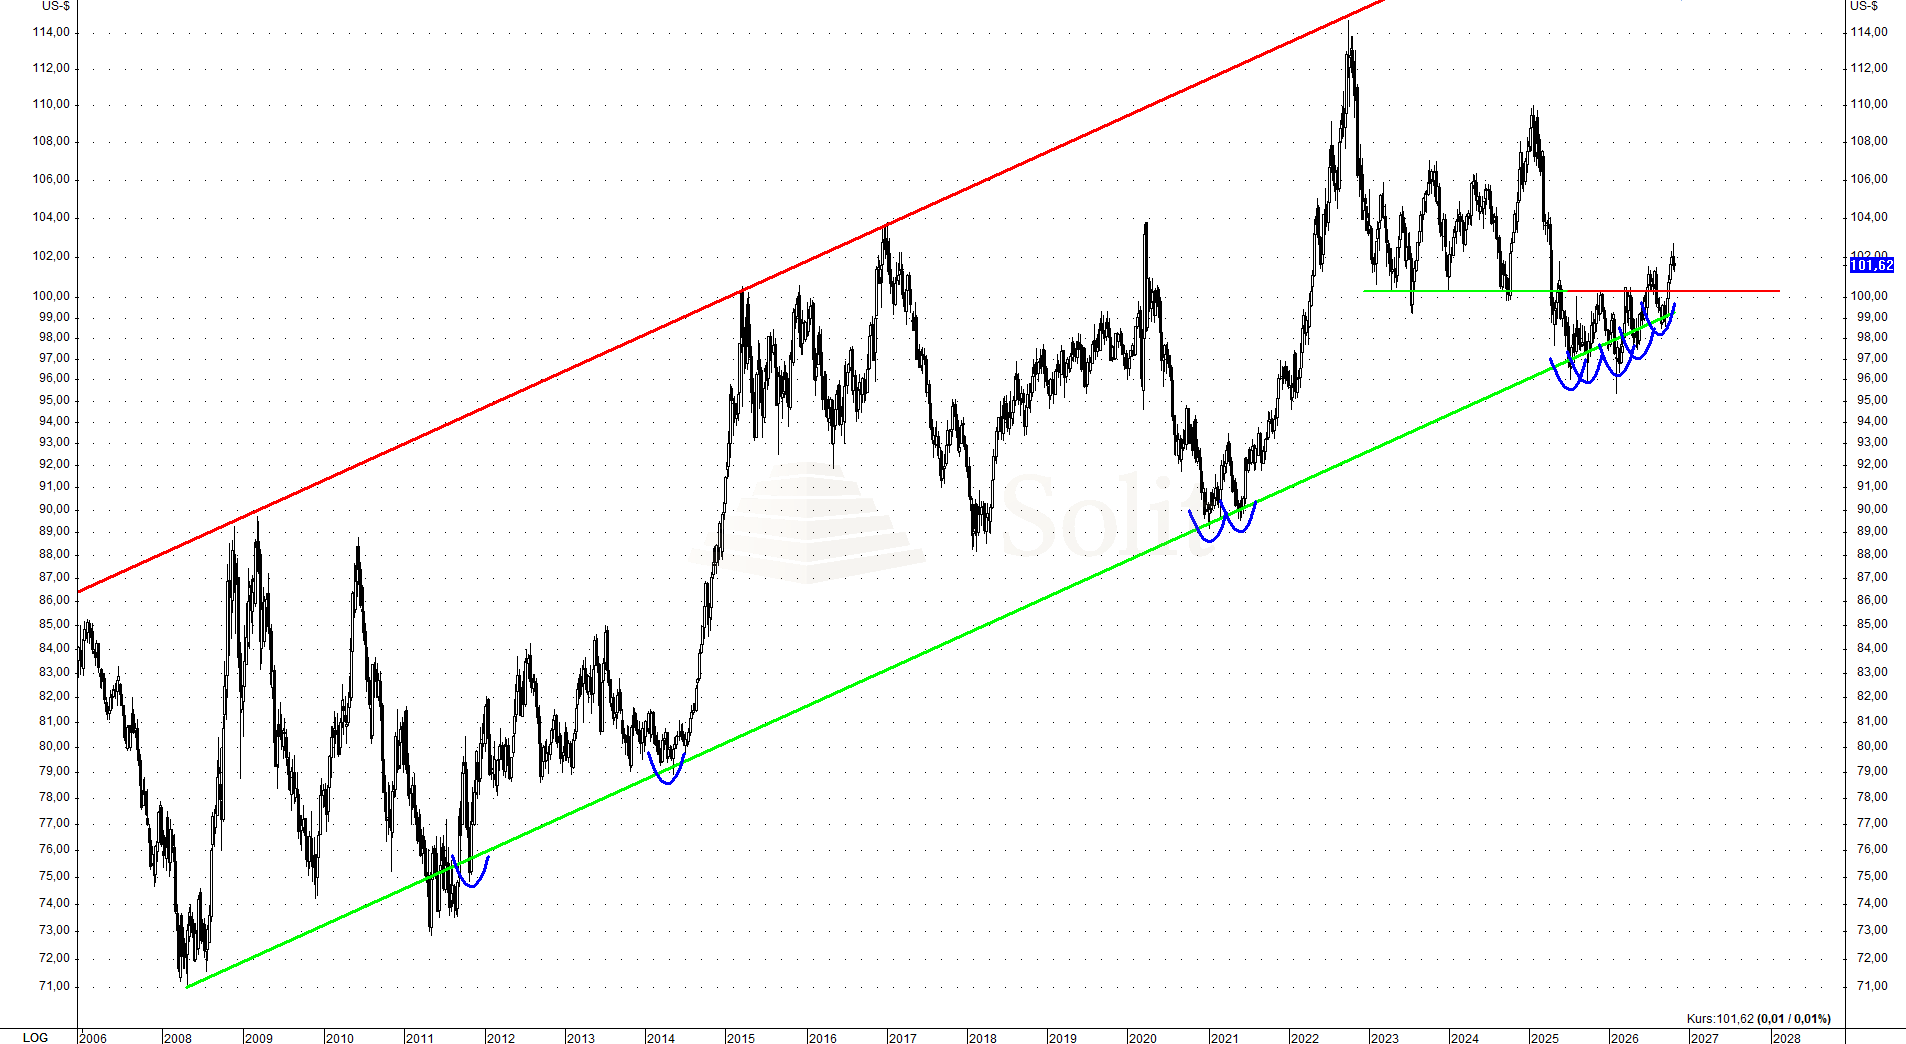
Gleichzeitig bleibt das Makro-Umfeld schwierig. Der US-Dollar-Index konnte zwischenzeitlich bis auf rund 103 Punkte steigen, während der Euro zum US-Dollar bis auf knapp 1,11 US-Dollar und damit auf den tiefsten Stand seit Mai 2025 fiel. Der WTI-Rohölpreis stieg in dieser Handelswoche erneut über 101 US-Dollar je Barrel, während der Konflikt im Mittleren Osten unverändert anhält.
Das Marktumfeld hat sich damit gegenüber den vergangenen Wochen kaum verändert. Dennoch könnte sich aus der aktuellen Seitwärtsbewegung eine neue Rallye entwickeln, wenn es den Bullen gelingt, die Unterstützung zu verteidigen und anschließend die Oberseite der Handelsspanne über 4.260 US-Dollar zu überwinden. Aktuell liefern sich Bullen und Bären einen Kampf um die kurzfristige Richtung, der bereits in den kommenden Tagen oder spätestens in der nächsten Handelswoche entschieden werden könnte.
In dieser technisch angespannten Situation reichen bereits politische oder geldpolitische Meldungen aus, um einen Ausbruch in die eine oder andere Richtung auszulösen. Trader, die auf einen steigenden Goldpreis setzen, sollten deshalb weiterhin vorsichtig agieren und Long-Positionen mit einem engen Stop-Loss absichern.
Bullisch bleibt hingegen die institutionelle Investmentnachfrage. Die weltweiten Zentralbanken kauften im September nach vorläufigen Daten des World Gold Council rund 63 Tonnen Gold und damit so viel wie seit November 2024 nicht mehr. Allein die People’s Bank of China erhöhte ihre Reserven um 23 Tonnen, den größten monatlichen Zukauf seit Oktober 2023. Im gesamten dritten Quartal kaufte China 63 Tonnen Gold und damit so viel wie seit dem dritten Quartal 2023 nicht mehr.
Auch die Nachfrage über Gold-ETFs bleibt stark. Trotz eines Preisrückgangs von 8,5 % im September flossen weltweit rund 10 Mrd. US-Dollar beziehungsweise 67 Tonnen in Gold-ETFs. Die globalen ETF-Bestände stiegen dadurch auf ein neues Rekordhoch von 4.256 Tonnen, während sich die Zuflüsse im dritten Quartal auf einen Rekordwert von 31 Mrd. US-Dollar summierten. Auch im Oktober setzte sich dieser Trend fort. Zuletzt verzeichneten Gold-ETFs bereits die 13. Woche in Folge Nettozuflüsse. Allein in der vergangenen Woche flossen netto rund 1,91 Mrd. US-Dollar in die Fonds, davon fast 1 Mrd. US-Dollar aus den USA und rund 498 Mio. US-Dollar aus China.
Auch in Asien bleibt die Investmentnachfrage robust. Chinesische Gold-ETFs erhöhten ihre Bestände im September um 11 Tonnen auf den Rekordwert von 304 Tonnen, wobei sich die Zuflüsse auch Anfang Oktober fortsetzten. In Indien erreichten die Zuflüsse in Gold-ETFs im September mit 44,5 Mrd. Rupien beziehungsweise rund 466 Mio. US-Dollar den höchsten Stand seit sieben Monaten.
Auch die physische Nachfrage in Indien zeigt erste Anzeichen einer Belebung. Der Abschlag des heimischen Goldpreises gegenüber der Importparität verringerte sich von durchschnittlich 66 US-Dollar im September auf nur noch 8 US-Dollar Mitte Oktober, was auf eine stärkere saisonale Nachfrage hindeutet. Gleichzeitig meldeten börsennotierte Juweliere im dritten Quartal Umsatzsteigerungen von 20 % bis 30 % gegenüber dem Vorjahr, wobei das Wertwachstum allerdings stärker ausfiel als das Absatzwachstum.
Unterstützung kommt langfristig auch von der Angebotsseite. Trotz der hohen Goldpreise erwartet die CIBC lediglich ein Wachstum der globalen Minenproduktion von rund 1 % pro Jahr, da sinkende Erzgehalte, lange Genehmigungsverfahren und operative Probleme eine schnelle Ausweitung des Angebots verhindern. Gleichzeitig bleiben die langfristigen Preisprognosen ausgesprochen bullisch. CIBC erwartet für 2027 einen durchschnittlichen Goldpreis von 5.200 US-Dollar, während Metals Focus mit 5.330 US-Dollar rechnet und für das vierte Quartal 2027 sogar durchschnittlich 5.600 US-Dollar prognostiziert.
Die Kombination aus anhaltenden Zentralbankkäufen, starken ETF-Zuflüssen, einer wieder anziehenden asiatischen Investmentnachfrage und einem nur langsam wachsenden Minenangebot liefert den Goldbullen damit weiterhin fundamentale Argumente. Besonders bemerkenswert ist, dass die Investmentnachfrage trotz hoher Zinsen, eines starken US-Dollars und des deutlichen Preisrückgangs nicht abreißt. Dies dürfte ein wesentlicher Grund dafür sein, weshalb sich der Goldpreis bislang oberhalb der Marke von 4.000 US-Dollar halten kann.
Trotzdem gelang es den Bullen bislang nicht, nach dem Rücksetzer auf das Ausbruchsniveau von Anfang August eine neue Aufwärtsbewegung einzuleiten. Noch können sie das Ruder herumreißen, wobei bereits eine positive politische oder geldpolitische Meldung ausreichen könnte, um den Goldpreis aus dem Stand wieder nach oben zu treiben.
Bricht hingegen die Unterstützung bei rund 4.080 US-Dollar, dürfte erneut der wichtige Bereich zwischen 3.950 US-Dollar und 4.000 US-Dollar getestet werden. Ein solcher Rückfall wäre charttechnisch ein schlechtes Signal und würde die Gefahr eines stärkeren Abverkaufs deutlich erhöhen.
Die starke Rallye im August hat gezeigt, wie schnell sich die Lage durch neue Nachrichten drehen kann. Gerade im Bereich um 4.000 US-Dollar könnten positive politische Meldungen jederzeit eine neue Rallye entfachen. Sollten erneut Hoffnungen auf einen Frieden im Mittleren Osten aufkommen, die Wahrscheinlichkeit einer Zinserhöhung im Dezember sinken und die Marktzinsen zurückgehen, könnte neue Investmentnachfrage die Edelmetalle schnell wieder nach oben treiben.
Sentiment am Goldmarkt ungebrochen bullisch
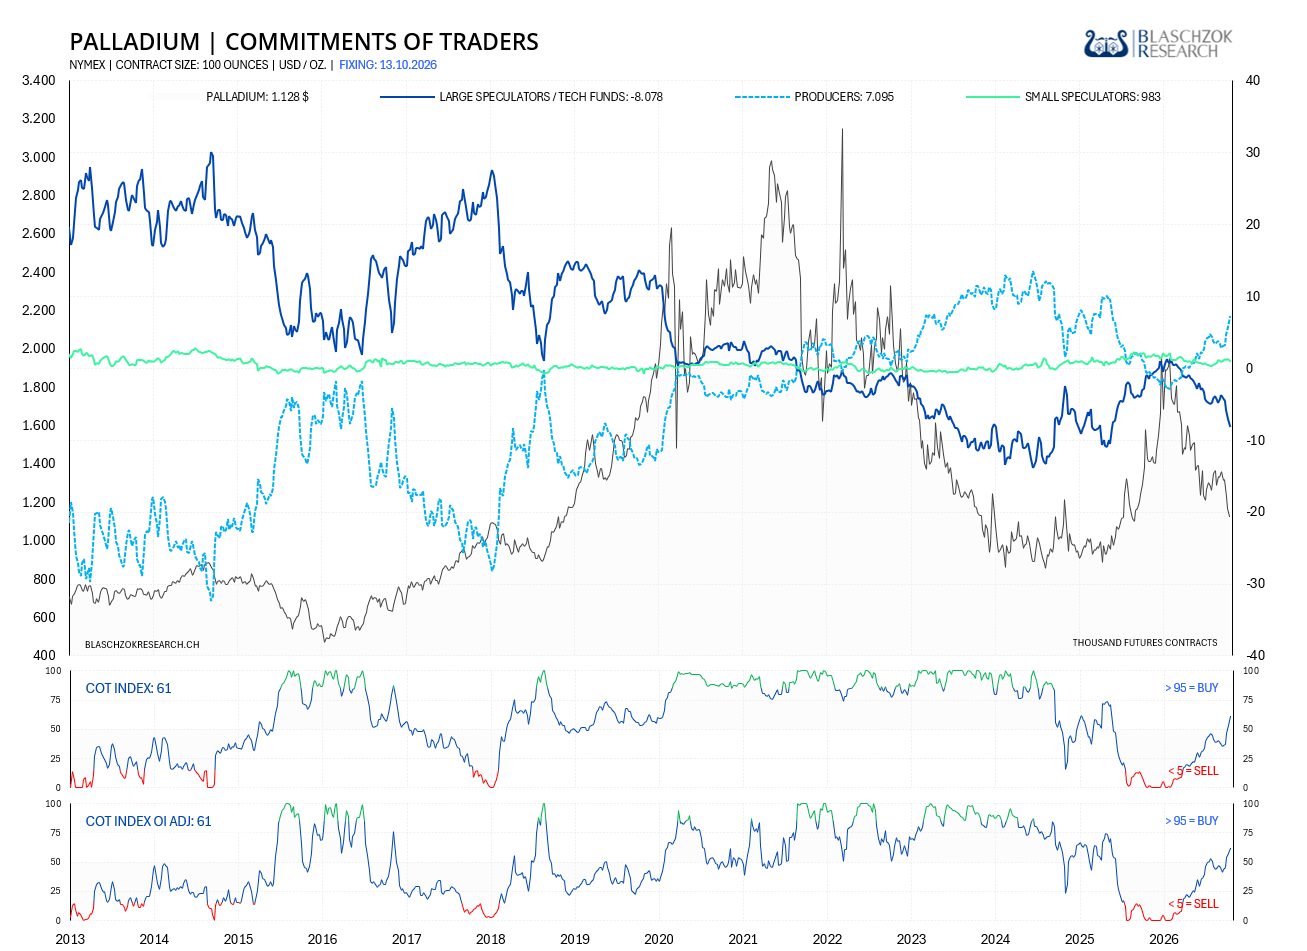
Das Sentiment am Goldmarkt ist bislang ungebrochen bullisch, während sich die Stimmung bei den Weißmetallen Silber, Platin und Palladium bereits deutlich eingetrübt hat. Die neuesten CFTC-Daten zeigen, dass das Gros der Spekulanten am Goldmarkt weiterhin auf einen bald wieder steigenden Goldpreis setzt. Mit einem zum Open Interest adjustierten CoT-Index von lediglich 10 Punkten ist der Terminmarkt noch immer deutlich überkauft, was aus antizyklischer Sicht ein Warnsignal darstellt.
Am Silbermarkt ist dagegen bereits ein großer Teil der vorherigen Spekulation bereinigt. Der zum Open Interest adjustierte CoT-Index liegt mittlerweile bei 52 Punkten, womit sich auch das zuvor extrem bullische Sentiment deutlich normalisiert hat. Am stärksten verlief die Bereinigung bislang bei Palladium. Der Palladiumpreis war 2025 innerhalb weniger Monate von rund 900 US-Dollar auf 2.100 US-Dollar gestiegen, was zeigt, wie stark diese Bewegung durch spekulative Investmentnachfrage getrieben war. Mittlerweile fiel der Preis auf 1.076 US-Dollar zurück, womit die Rallye des Vorjahres nahezu vollständig negiert wurde.
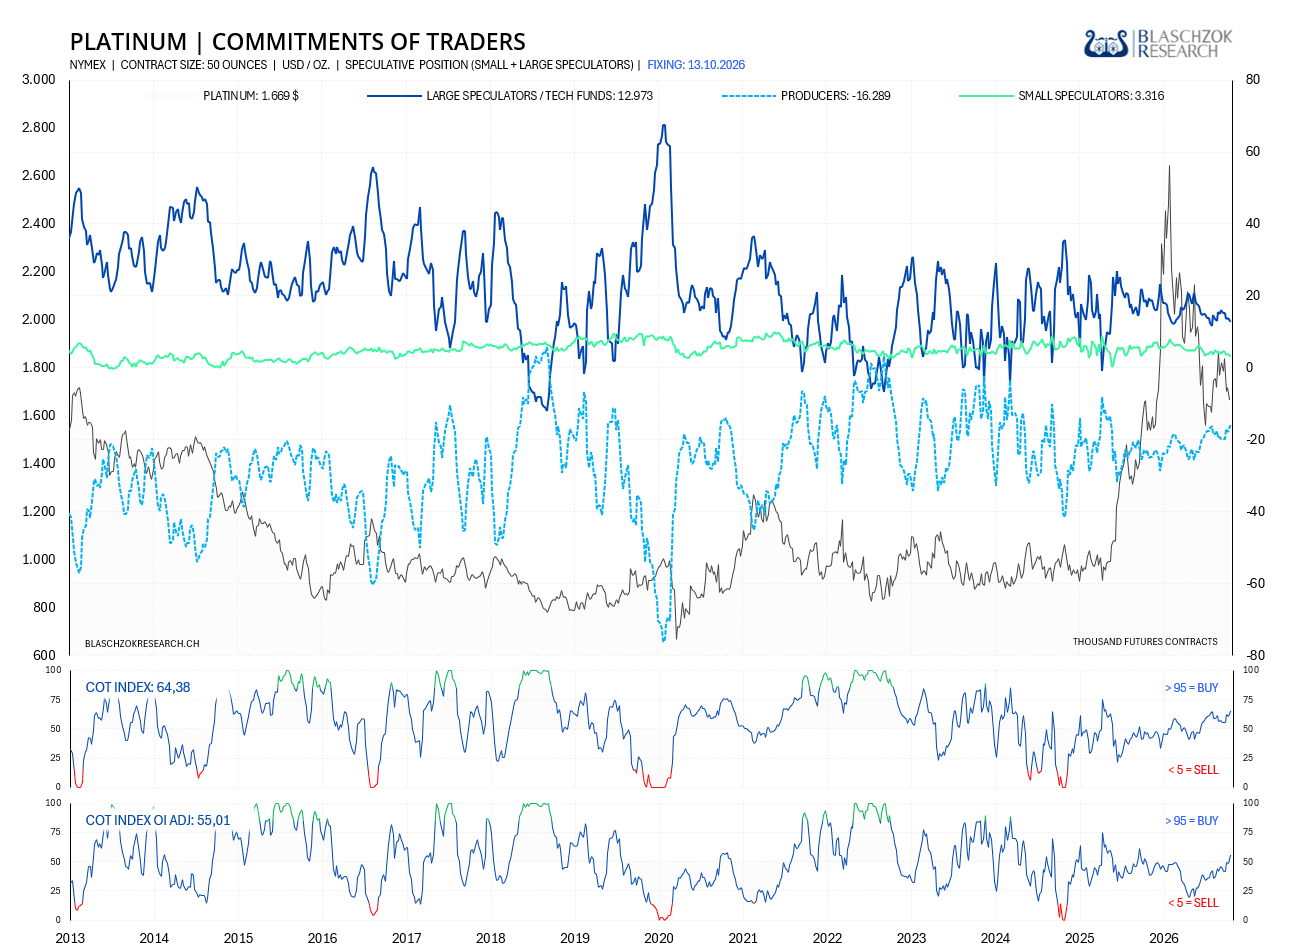
Auch Platin hat von seinem Hoch bereits rund 45 % korrigiert, der Terminmarkt ist jedoch bislang erst etwa zur Hälfte bereinigt. Das Risiko weiterer starker Kurseinbrüche ist bei den Weißmetallen damit geringer als beim Goldmarkt, da dort bereits ein wesentlich größerer Teil der spekulativen Übertreibung abgebaut wurde.
Wie bullisch die Stimmung bei Gold weiterhin ist, zeigt auch ein aktuell vielzitierter Artikel der Financial Times. Mehrere Fondsmanager erwarten bereits innerhalb der kommenden zwölf bis 24 Monate neue Rekordstände beim Goldpreis. Als Gründe werden die hohe Staatsverschuldung, eine mögliche erneute Ausweitung der Geldmenge in der nächsten Rezession, der Vertrauensverlust in den US-Dollar sowie weitere Goldkäufe der Zentralbanken genannt. Auffällig ist dabei immer wieder der Glaube vieler Investoren, dass die Notenbanken auf die nächste Krise unmittelbar mit einer erneuten Ausweitung der Geldmenge reagieren müssten.
Bemerkenswert ist, dass Investoren trotz des starken Preisrückgangs weiterhin nahezu geschlossen mit einer unmittelbaren Fortsetzung des Bullenmarktes rechnen. Family Offices sollen bereits Staatsanleihen zugunsten von Gold reduzieren, während Schwellenländer ihre Reserven stärker aus dem US-Dollar diversifizieren.
Langfristig sind diese Argumente zweifellos nachvollziehbar und bullish für Gold. Kurzfristig zeigen sie jedoch zugleich, wie wenig sich das Sentiment bislang bereinigt hat. Selbst nach dem deutlichen Preisrückgang erwarten viele Investoren bereits die nächste Rallye und verlassen sich darauf, dass die Notenbanken spätestens in der nächsten Rezession erneut die Geldmenge ausweiten werden.
Massenpsychologisch spricht das ungebrochen bullische Sentiment am Goldmarkt gegen eine finale Kapitulation und damit gegen ein belastbares Tief am Goldmarkt, womit es Chance und Risiko zugleich ist. Aus Trading-Sicht bleibt dies für die Goldbullen problematisch, da eine nachhaltige Bodenbildung normalerweise erst dann wahrscheinlicher wird, wenn ein deutlich größerer Teil der spekulativen Long-Positionen bereinigt wurde. Sollten die Käufer, die im August und September in den Markt gekommen sind, durch Preise unterhalb von 4.000 US-Dollar enttäuscht werden, könnten viele von ihnen die Reißleine ziehen und ihre Positionen auf den Markt werfen. Die Korrektur würde sich folgend verstärken und letztlich auch Silber, Platin und Palladium mit nach unten ziehen.