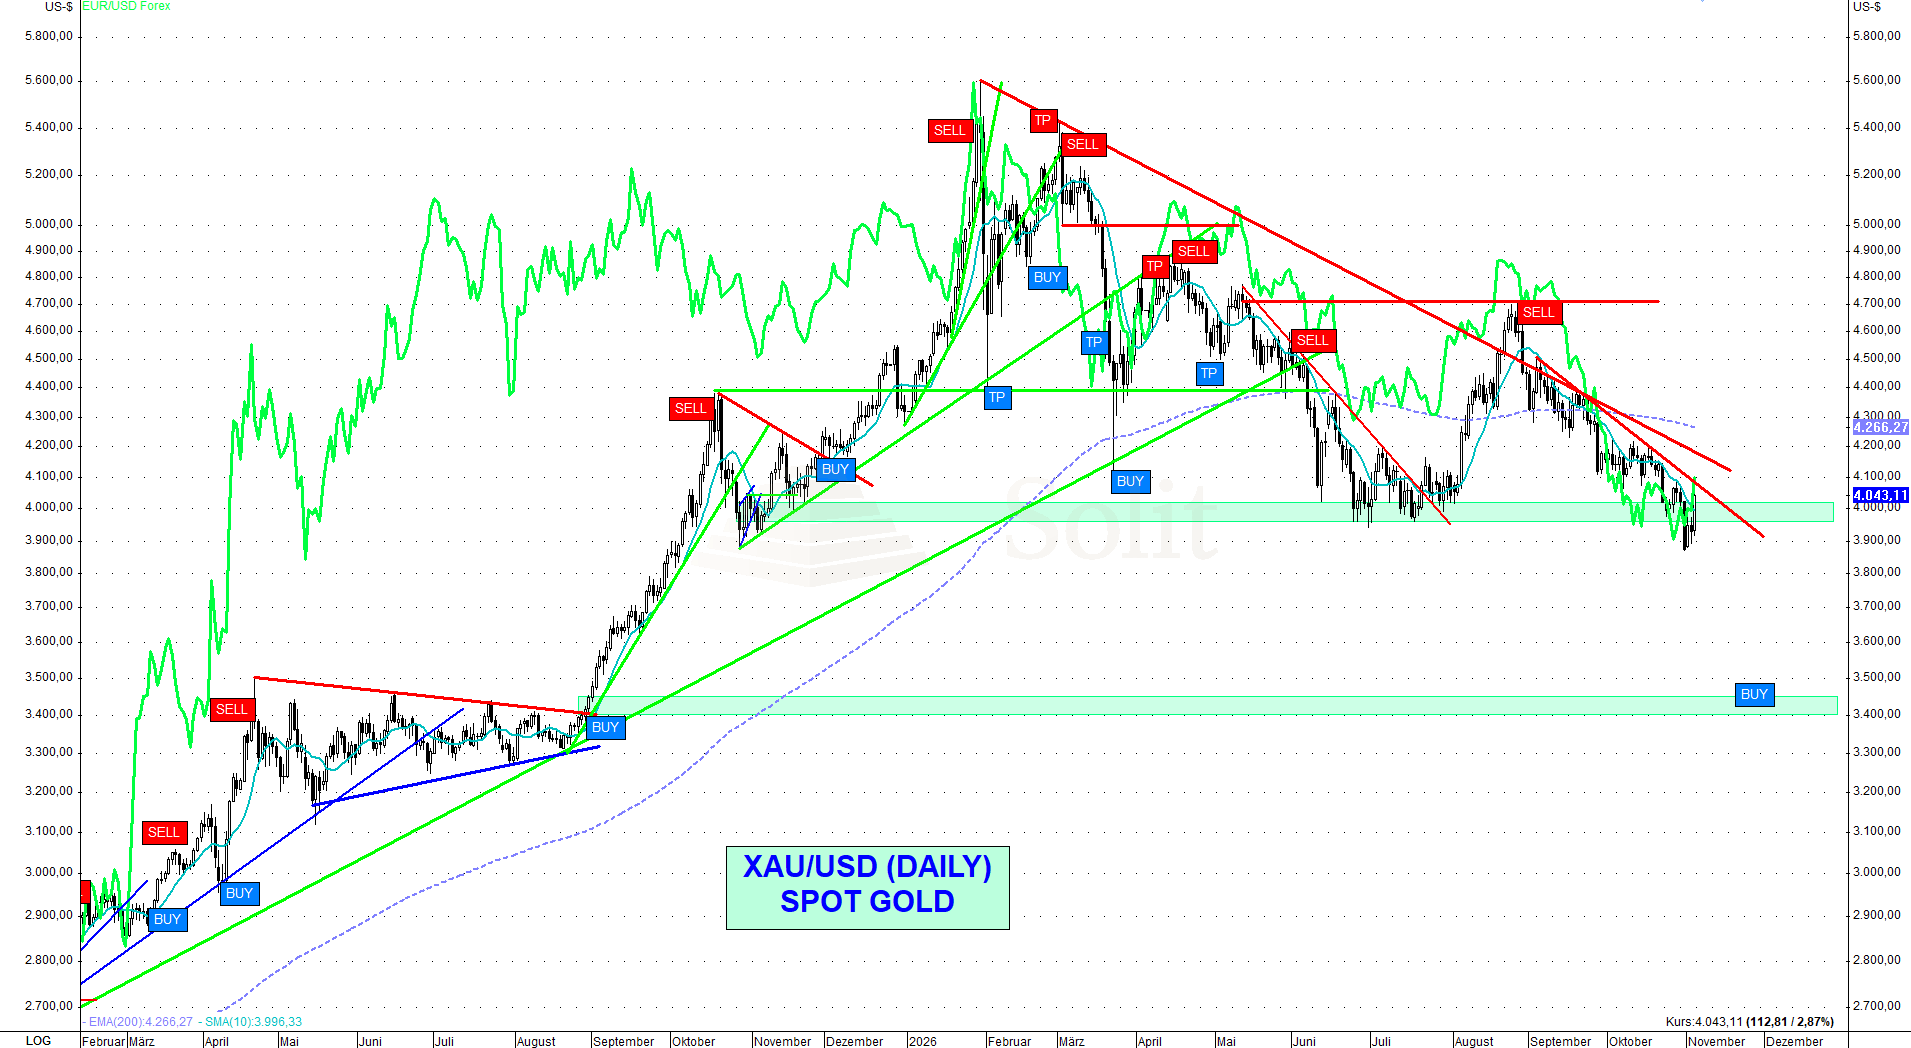
Der Goldpreis sprang in der vergangenen Nacht kräftig an und stieg am frühen Mittwochmorgen bis auf rund 4.047 US-Dollar je Feinunze. Damit legte Gold zeitweise rund 3 % zu und eroberte die am Freitag gebrochene Marke von 4.000 US-Dollar vorerst zurück. Auch Silber zog deutlich an und stieg um rund 4,4 % auf knapp 52 US-Dollar je Feinunze in der letzten Nacht. Auslöser waren die Ergebnisse der US-Midterm Elections, bei denen die Demokraten überraschend die Kontrolle über beide Kammern des Kongresses gewannen. Daraufhin geriet der US-Dollar unter Druck, während gleichzeitig die Renditen am US-Anleihemarkt nachgaben. Zusätzlich sorgte die Aussicht auf einen politischen Stillstand zwischen dem demokratisch kontrollierten Kongress und der Regierung Trump für Unsicherheit, wovon die Edelmetalle ebenfalls profitierten.
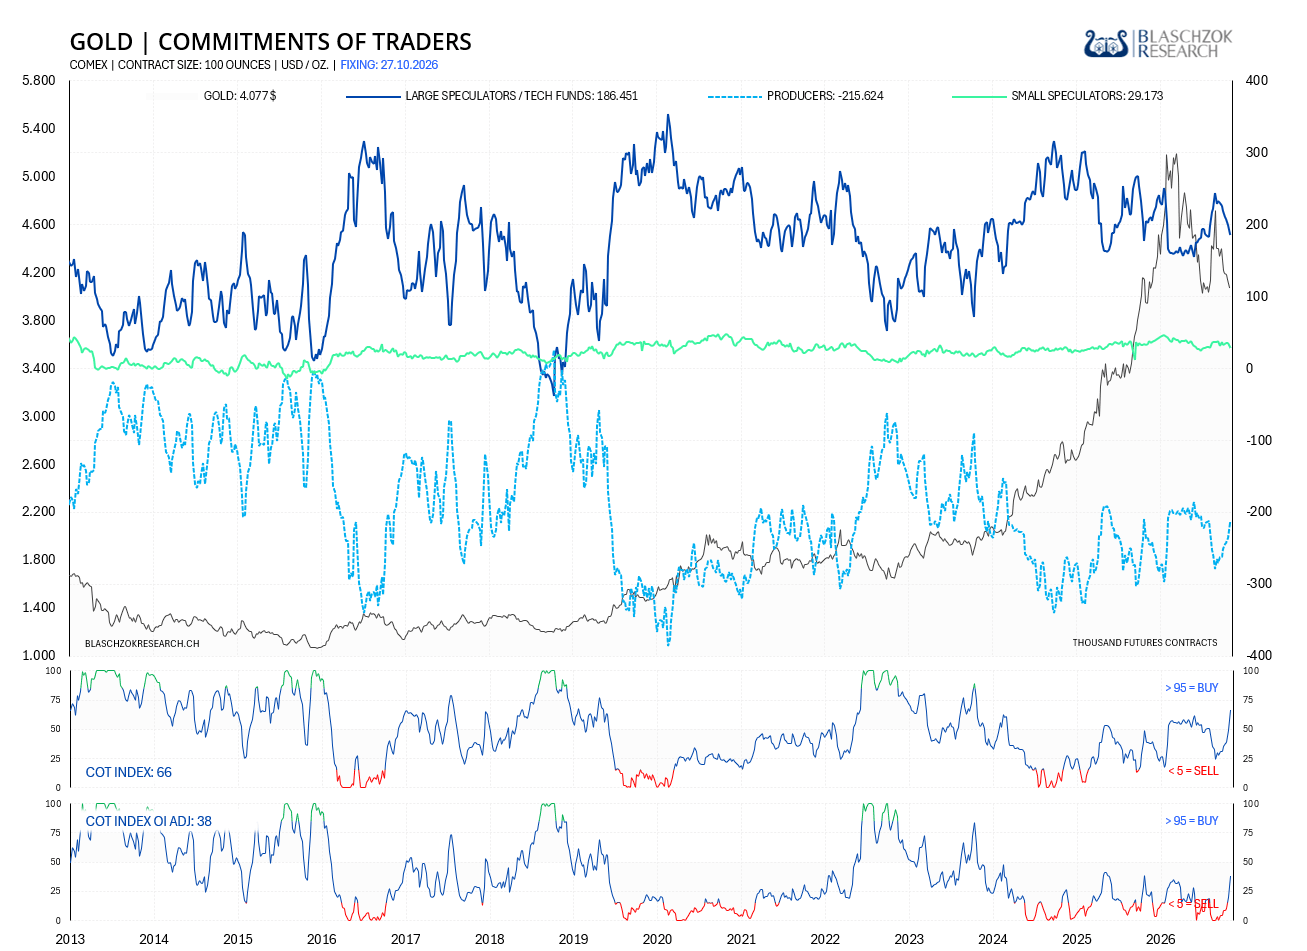
Die starke Reaktion des Goldpreises wurde durch Short-Eindeckungen verstärkt. In den vergangenen Wochen hatten Spekulanten ihre bullische Positionierung am Terminmarkt deutlich reduziert, während andere auf einen fallenden Preis wetteten, während sich Gold unterhalb von 4.000 US-Dollar vergleichsweise resilient zeigte. Dort traf der Verkaufsdruck offenbar auf starke Käufer, die die Hände aufhielten und somit einen stärkeren Preisverfall verhinderten. Bei diesen Käufern mit tiefen Taschen könnte es sich um Zentralbanken handeln, die die Liquidität und die günstigen Preise für neuerliche Käufe nutzen. Als die Wahlergebnisse in der vergangenen Nacht den US-Dollar und die Marktzinsen unter Druck setzten und Gold wieder zu steigen begann, mussten kurzfristige Short-Positionen eingedeckt werden, was den starken Anstieg nach sich zog. Bei Silber fiel die Gegenbewegung noch stärker aus, da der Terminmarkt dort bereits deutlich stärker bereinigt ist.
Massenpsychologisch bleibt die Bewegung bislang eine technische Gegenreaktion innerhalb des seit Jahresanfang laufenden Abwärtstrends. Entscheidend ist nun, ob sich Gold über 4.000 US-Dollar halten kann. Steigt der Rohölpreis infolge einer erneuten Eskalation im Mittleren Osten wieder an, dürfte sich die Korrektur bei Gold und Silber gar verstärken. Ein letzter finaler Abverkauf wäre denkbar, bevor eine nachhaltige mittel- bis langfristige Bodenbildung erfolgt. Kurzfristig agierende Investoren und Händler achten nun genau darauf, ob Gold die 4.000-US-Dollar-Marke tatsächlich nachhaltig zurückerobern kann oder der Preis wieder darunter fällt.
Gold fällt auf den tiefsten Stand seit einem Jahr
Der Goldpreis brach am Freitag innerhalb weniger Stunden auf 3.870 US-Dollar auf den tiefsten Stand seit Oktober 2025 ein, nachdem die wichtige Unterstützung bei 4.000 US-Dollar gefallen war. Seit dem Rekordhoch bei rund 5.595 US-Dollar im Januar hatte Gold damit zeitweise mehr als 1.700 US-Dollar beziehungsweise rund 30 % verloren. Das Jahresminus betrug zum Tief rund 10,5 %. Der Silberpreis fiel unterdessen auf 48,90 US-Dollar und damit auf den tiefsten Stand seit November 2025. Seit dem Allzeithoch bei 121,60 US-Dollar betrug das Minus am Freitag rund 60 %, während sich das Jahresminus auf rund 32 % belief.
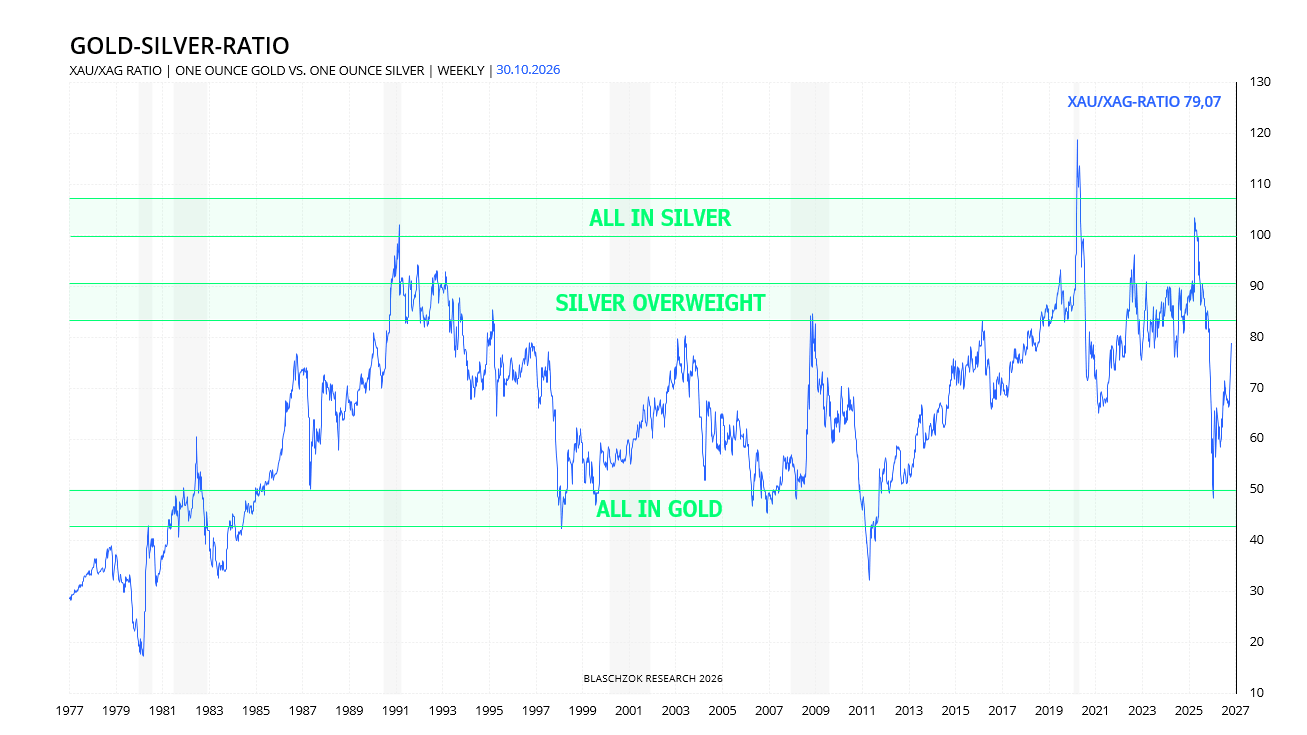
Da Silber in diesem Jahr deutlich stärker gefallen ist als Gold, stieg das Gold-Silber-Ratio am Freitag wieder auf 79 und damit auf Niveaus der Jahre 2022 bis 2024. Als die Edelmetallpreise Ende Januar ihre Hochs ausbildeten, war das Ratio kurzzeitig bis auf 46 gefallen. Damals empfahl ich, Silber in Gold zu tauschen und gab gleichzeitig bei 116 US-Dollar ein Verkaufssignal für Silber.
Wer damals das relativ teure Silber gegen das günstigere Gold tauschte und heute wieder zurück in Silber wechseln würde, erhielte nun eine deutlich größere Menge Silber zurück. Das Plus an Silbermünzen beträgt durch diesen einfachen Tausch innerhalb der vergangenen neun Monate aktuell rund 60 %. Dabei wäre man während der gesamten Zeit vollständig in Edelmetallen investiert und damit vor einer weiteren Geldentwertung geschützt geblieben, ohne an der Börse handeln zu müssen.
Besonders effizient lässt sich diese Strategie mit Edelmetallbeständen in einem Zollfreilager umsetzen, da die Transaktionskosten dort deutlich niedriger sind als beim Kauf und Verkauf physischer Münzen.
Noch größer wäre der Effekt bei einem vollständigen Verkauf gegen Cash gewesen. Wer Silber Ende Januar entsprechend meinem Verkaufssignal bei 116 US-Dollar verkauft und aktuell zurückgekauft hätte, könnte seinen Silberbestand um rund 135 % erhöhen. Ich selbst bin ein ausgesprochener Gold- und Silberbug, nutze solche Chancen jedoch regelmäßig, um meine langfristigen physischen Edelmetallpositionen weiter auszubauen.
Mehrere Belastungsfaktoren drückten in der letzten Woche die Edelmetallpreise.
Nachdem die US-Notenbank im September den Leitzins um 25 Basispunkte auf 3,75 % bis 4,00 % angehoben hatte, stimmten auf der jüngsten Sitzung vergangene Woche bereits zwei Mitglieder des FOMC für eine weitere Zinserhöhung. Der Terminmarkt preist aktuell für Dezember einen weiteren Zinsschritt mit einer Wahrscheinlichkeit von aktuell 81 % ein. Zusätzlich stieg Brent nach einem Angriff auf einen Tanker in der Straße von Hormus zeitweise auf 118 US-Dollar je Barrel, während WTI über 104 US-Dollar notierte. Vor den Zwischenwahlen in den USA sorgten neue Hoffnungen auf einen Frieden für einen erneuten Rückgang von WTI auf aktuell 96 US-Dollar, doch bleibt die Sorge, dass sich der Konflikt im Mittleren Osten nach den US-Wahlen wieder verschärfen könnte.
Am Freitag kam schließlich der starke Abverkauf an den US-Technologiebörsen hinzu. Intel verlor rund 30 %, während auch andere Technologiewerte deutlich unter Druck gerieten. Gehebelte Investoren mussten Liquidität schaffen und verkauften dabei offenbar auch Positionen in Gold und Silber. Auffällig war, dass Gold stark fiel, obwohl die US-Anleiherenditen gleichzeitig zurückgingen und der US-Dollar keinen entsprechenden Aufwärtsschub zeigte, was zum Ende der letzten Woche eine Schwäche zeigte.
Damit trat das Szenario ein, vor dem ich in den vergangenen Wochen gewarnt hatte. Der Terminmarkt für Gold war trotz der vorherigen Korrektur weiterhin stark bullisch positioniert. Mit dem Bruch der Unterstützung bei 4.000 US-Dollar wurden Stop-Loss-Orders ausgelöst und Long-Positionen liquidiert, wodurch sich der Preisrückgang beschleunigte. Dies zeigte sich auch deutlich in dem neuesten CoT-Report für Gold, der in den letzten beiden Wochen eine deutliche Bereinigung zeigte. Dabei stieg der CoT-Index zum Open Interest adjustiert von 10 auf 38 Punkte an, was ein beachtlicher Sprung ist. Der Preiseinbruch hätte demnach viel stärker ausfallen müssen, was dafür spricht, dass Käufer mit sehr tiefen Taschen, womöglich Notenbanken, die Liquidität nutzten, um Käufe zu tätigen. Womöglich waren es wieder Notenbanken, die grundsätzlich für den Kaufkraftverlust verantwortlich sind, die den Goldpreis stützten und damit den Sprung über 4.000 US-Dollar in dieser Woche wieder ermöglichten.
ETF-Nachfrage zieht wieder kräftig an
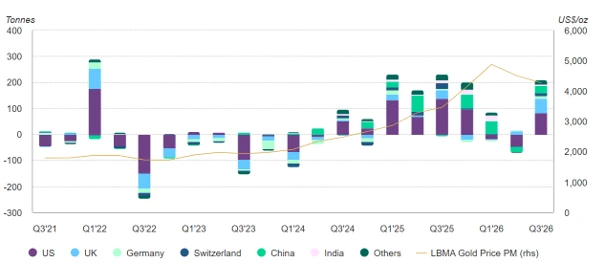
Das World Gold Council hat in dieser Woche seinen neuesten Quartalsbericht für die physische Goldnachfrage im dritten Quartal 2026 veröffentlicht. Demnach erholte sich Investmentnachfrage über Gold-ETFs im dritten Quartal deutlich. Weltweit flossen netto 211 Tonnen Gold in physisch besicherte ETFs, nachdem im zweiten Quartal noch 47 Tonnen abgeflossen waren. Die weltweiten ETF-Bestände stiegen dadurch auf ein neues Rekordhoch von 4.256 Tonnen. Besonders stark war die Nachfrage in Europa mit Zuflüssen von 92 Tonnen, gefolgt von Nordamerika mit 81 Tonnen und Asien mit 34 Tonnen. Damit gehörte die ETF-Nachfrage neben den Zentralbankkäufen zu den wichtigsten Faktoren, die den Goldpreis im dritten Quartal über der Marke von 4.000 US-Dollar stützten. Gleichzeitig haben ETF-Zuflüsse zwei Seiten: Sollte sich der Goldpreis weiter abschwächen, können diese Bestände auch wieder relativ schnell verkauft werden und den Abwärtsdruck kurzfristig wieder verstärken.
Zentralbanken erhöhen ihre Goldkäufe deutlich
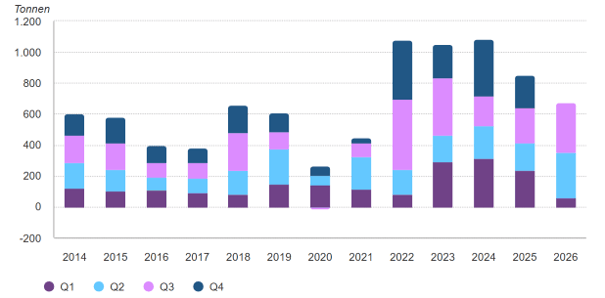
Auch die Zentralbanken bauten ihre Goldreserven im dritten Quartal wieder deutlich stärker aus. Die Nettokäufe stiegen auf 321 Tonnen, nach 296 Tonnen im zweiten Quartal. In den ersten neun Monaten summierten sich die Käufe auf 675 Tonnen und lagen damit 6 % über dem Vorjahreszeitraum. China war mit 63 Tonnen der größte gemeldete Käufer, gefolgt von Polen mit 40 Tonnen. Bemerkenswert ist, dass offiziell nur rund 120 Tonnen der gesamten Zentralbanknachfrage einzelnen Ländern zugeordnet werden konnten, während der Rest auf geschätzte beziehungsweise nicht veröffentlichte Käufe entfällt. Die hohe Staatsverschuldung, geopolitische Risiken und der Wunsch vieler Notenbanken nach einer stärkeren Diversifikation ihrer Währungsreserven dürften dafür sorgen, dass Zentralbanken auch langfristig ein wichtiger Käufer am Goldmarkt bleiben.
Hohe Goldpreise belasten die Schmucknachfrage
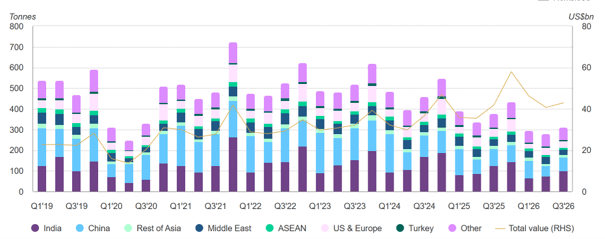
Die Schmucknachfrage blieb dagegen schwach. Weltweit sank der Goldverbrauch für Schmuck im dritten Quartal auf 313 Tonnen und damit um rund 64 Tonnen beziehungsweise 17 % gegenüber dem Vorjahresquartal. Besonders deutlich fiel die Nachfrage in Indien von 125 auf knapp 100 Tonnen und in China von 84 auf knapp 66 Tonnen. In den ersten neun Monaten lag die weltweite Schmucknachfrage mit 889 Tonnen sogar 19 % unter dem Vorjahresniveau. Angesichts der stark gestiegenen Goldpreise ist dieser Rückgang wenig überraschend. Noch vor wenigen Jahren handelte Gold unter 2.000 US-Dollar, während der Preis heute mehr als doppelt so hoch liegt. Bleiben die Zinsen hoch und schwächt sich die Konjunktur weiter ab, dürfte die Schmucknachfrage zusätzlich belastet werden. Dies kann jedoch durch eine hohe Investment- und Zentralbanknachfrage überkompensiert werden.
Gesamtnachfrage und Minenproduktion auf Rekordniveau
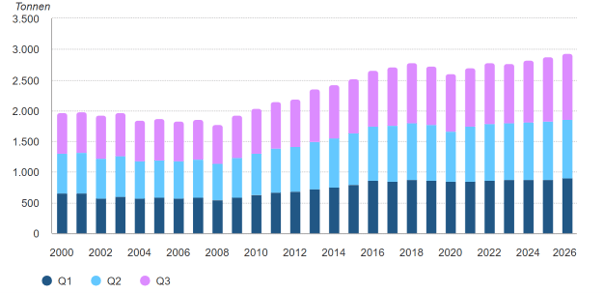
Die gesamte Goldnachfrage einschließlich des OTC-Marktes belief sich im dritten Quartal auf 1.369 Tonnen. Damit lag sie lediglich rund 15 Tonnen beziehungsweise 1 % unter dem Vorjahresquartal, stieg gegenüber dem zweiten Quartal jedoch um gut 114 Tonnen. In den ersten neun Monaten summierte sich die weltweite Goldnachfrage auf 3.881 Tonnen und lag damit praktisch auf dem Rekordniveau des Vorjahres von 3.884 Tonnen. Die schwächere Schmuck- sowie Barren- und Münznachfrage wurde damit weitgehend durch stärkere ETF-Zuflüsse und deutlich höhere Zentralbankkäufe ausgeglichen.
Auf der Angebotsseite zeigt sich weiterhin nur wenig Wachstum. Das gesamte Goldangebot sank im dritten Quartal gegenüber dem Vorjahr leicht um rund 15 Tonnen auf 1.369 Tonnen. Zwar erreichte die Minenproduktion mit 1.071 Tonnen einen neuen Rekord für ein drittes Quartal und stieg um rund 30 Tonnen. Gleichzeitig ging das Recyclingangebot jedoch um rund 28 Tonnen auf 315 Tonnen zurück. Zusätzlich reduzierte das De-Hedging der Goldproduzenten die verfügbare Angebotsmenge im Quartal um rund 17 Tonnen. Trotz der hohen Goldpreise blieb das gesamte Angebot damit sogar leicht unter dem Vorjahresniveau.
Fazit
Der Goldpreis wurde im dritten Quartal vor allem durch die starke Investmentnachfrage über Gold-ETFs sowie die anhaltenden Zentralbankkäufe gestützt. Besonders im August, als die weltweiten ETF-Bestände um 121 Tonnen zunahmen, trugen die Zuflüsse maßgeblich zur starken Goldrallye bei. Auch im September blieb die Nachfrage mit weiteren 67 Tonnen überraschend stark, obwohl der Goldpreis gleichzeitig um 8,5 % fiel. Dies zeigt einerseits eine bemerkenswerte Stärke der ETF-Nachfrage, andererseits aber auch, dass gleichzeitig erheblicher Verkaufsdruck aus anderen Bereichen des Marktes vorhanden war. Bis zum 28. Oktober flossen weitere 10 Tonnen in Gold-ETFs, womit die Investmentnachfrage bislang nicht eingebrochen ist, obwohl der Goldpreis deutlich korrigierte. Dies birgt jedoch eine gewisse Gefahr, da ETF-Bestände in einer Verkaufspanik auch schnell wieder liquidiert werden und den Preisdruck zusätzlich verstärken könnten.
Neben den ETFs bleiben die Zentralbanken der wichtigste strukturelle Stützpfeiler des Goldmarktes. Mit Käufen von 321 Tonnen im dritten Quartal und 675 Tonnen seit Jahresbeginn sorgen sie weiterhin für eine erhebliche zusätzliche Nachfrage, wie bereits während der Goldrallye der vergangenen Jahre. Gerade auf dem aktuell hohen Preisniveau bleibt diese Nachfrage essenziell. Sollten ETF-Investoren und Zentralbanken weiterhin in diesem Umfang kaufen, dürfte dies größere Rücksetzer immer wieder abfedern und den langfristigen Bullenmarkt stützen.